

資産形成の基本を身につけて安心な未来を手に入れよう #資産形成 #収支 #見える化 #支出 #飲食代 #保険 #サブスクリプション #貯蓄 #医療保険 #自由診療 #管理
query_builder
2026/09/14
資産形成保険
ファイナンシャルプランナー相談投資見直し
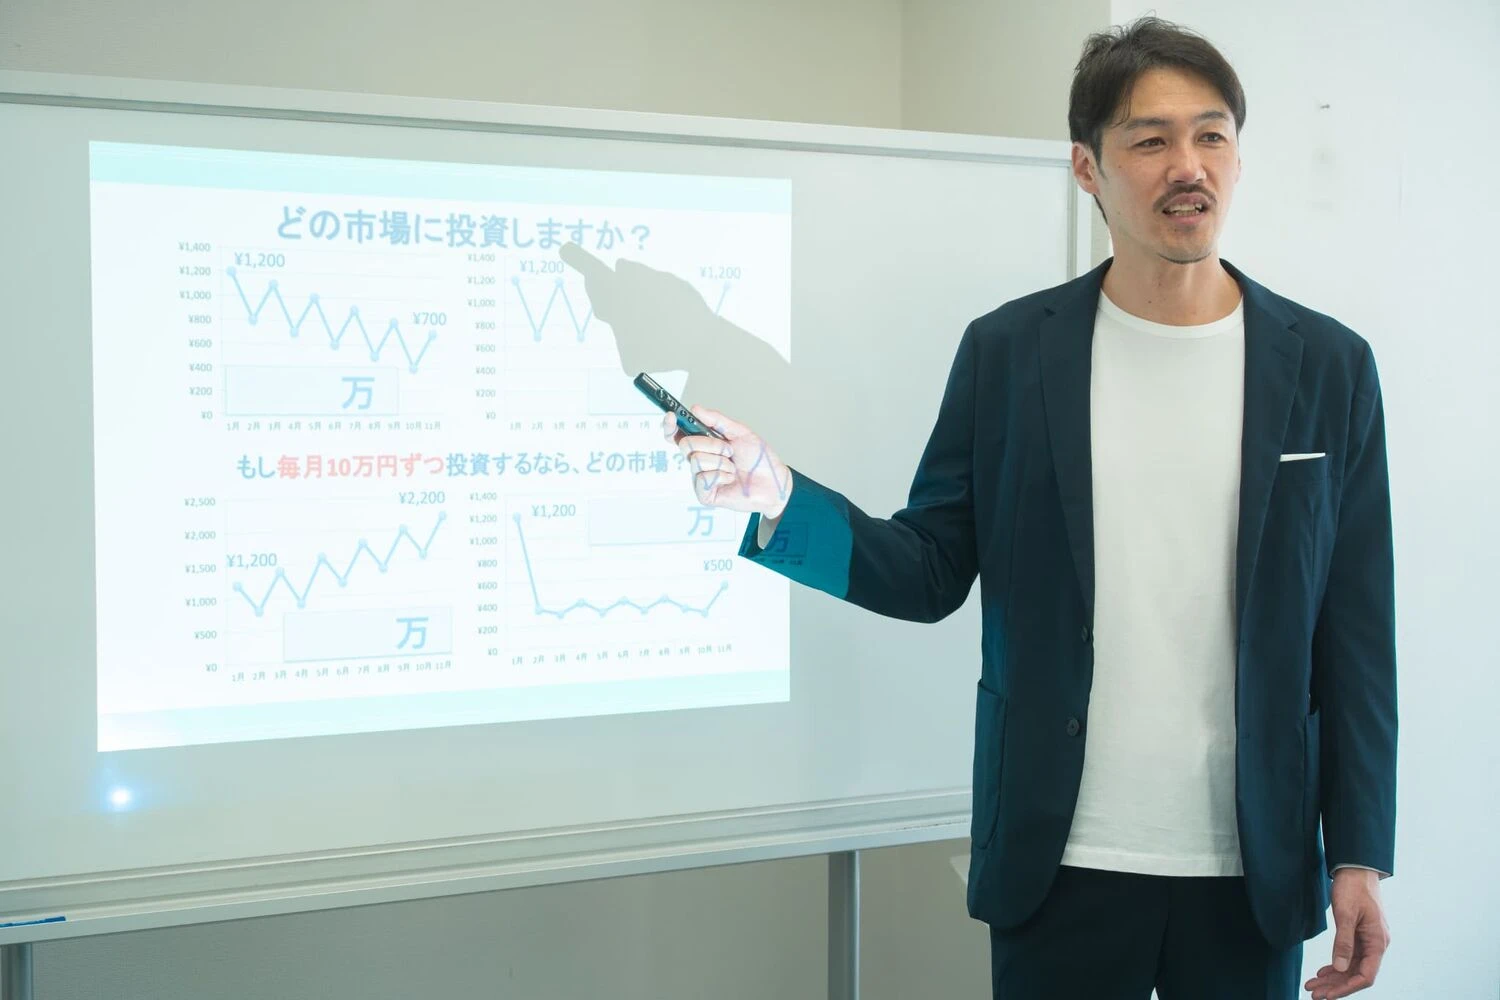
資産形成と資産運用は、多くの人が耳にする言葉ですが、それぞれの違いを正確に理解している人は案外少ないかもしれません。この2つはどちらも資産を増やすことを目的としていますが、それぞれ異なる方法やアプローチがあります。この記事では、資産形成と資産運用の基本的な違いからスタートし、どのようにすれば自分に合った方法を選べるかを解説します。さらに、資産形成や運用を行う際のよくある誤解や失敗例、そして最初のステップとして何をすべきかについても触れています。お客様からの相談内容を基にした実例を挙げながら、読者が具体的な行動に移しやすくサポートします。資産に関する正しい知識を身につけて、将来に向けた盤石な準備を始めましょう。
#投資 #金融知識 #資産管理 #貯蓄 #資産運用初心者
目次
資産形成と資産運用とは?その基本を知る
資産形成の基本的な考え方
資産運用の重要性とアプローチ
資産形成と資産運用の違いを学ぼう
リスクの観点から見る違い
時間軸の違いとその影響
資産運用の成功と失敗例を知ろう
資産運用成功例:時間を味方につけた投資
資産運用失敗の典型例
資産形成の始め方とステップ
最初の一歩:資産形成の目標を設定する
日常生活での貯蓄テクニック
NISAの活用法
NISAの基本と利点
つみたて投資枠で資産を育てる
資産形成・運用に関するよくある誤解
「資産運用はギャンブル」との誤解
「資産形成には多額の資金が必要」との誤解
資産に関するお客様の実体験や相談内容
成功を掴んだお客様の声
資産運用での悩みとその解決策
これから資産形成・運用を始める人へのアドバイス
初心者が陥りやすいミスを避ける
自分に合った資産形成・運用スタイルを見つける
資産形成と資産運用とは?その基本を知る
資産形成と資産運用という言葉は、普段の生活でよく耳にしますが、それぞれの具体的な意味を正しく理解していますか?このセクションでは、資産形成と資産運用の基本概念と、それらがもたらす利点について詳しく説明します。
資産形成の基本的な考え方
資産形成の基本的な考え方についてご紹介します。資産形成とは、未来の財産を構築するために、現在の収入を有効に活用し、資産を蓄えていくことを指します。多くの人がこのプロセスを通じて、経済的な安心感を得たり、人生の目標を実現したりすることを目指しています。
資産形成は一般的に、少しずつ着実に行うことが求められます。たとえば、毎月の給与の一部を貯蓄や投資に回す方法が挙げられるでしょう。このように、定期的な貯蓄を続けることで、時間をかけて資産を増やしていくことが可能です。
初心者の方は、まずは目標を設定することから始めると良いでしょう。具体的な目標があれば、モチベーションが続きやすくなり、無駄な出費を抑えるための志向も生まれます。例えば、将来の住宅購入や子どもの教育資金、老後の生活資金などが考えられます。
また、資産形成にはさまざまな手段がありますが、どの方法を選ぶかは自分のライフスタイルや価値観によります。たとえば、銀行の預金口座での貯蓄は安全性が高い一方、リターンも限定的です。一方、投資信託や株式などにお金を投じると、リスクは伴いますが、より高いリターンを期待できる可能性があります。
知識を深めることも重要です。資産形成に関するセミナーや書籍、インターネットでの情報収集を通じて、正しい知識を得ることで、効果的な方法を見つけやすくなります。特に、実際に資産形成に成功した人々の体験談を参考にすることは、非常に有意義です。
また、お客様からの相談内容には、資産形成を始めたいが何をすればよいかわからないという声も多く寄せられます。この場合、おすすめなのは、まずは少額からでもスタートすることです。少ない額でも、定期的に貯蓄を続けることで、資産は徐々に膨らんでいきます。
資産形成は一朝一夕には達成できない長期的なプロセスですが、その過程を楽しむ心構えも大切です。将来への備えをしっかりと行うことで、安心した生活を送るための基盤を築いていきましょう。
資産運用の重要性とアプローチ
資産運用の重要性について考えてみましょう。資産運用とは、既に持っている資産を活用して、さらなる増加を目指す行動を指します。この過程で、資産形成として貯めたお金を有効活用することが求められます。資産運用が重要な理由は、インフレーションや将来の生活費の増加に対応するためです。単にお金を貯めるだけでは、時が経つにつれて資産の価値が減少してしまう可能性があります。そのため、資産を運用することでリターンを得て、将来的な経済的安定を確保することが大切になります。
資産運用のアプローチにはさまざまな方法がありますが、大きく分けて短期運用と長期運用の二つのスタイルが存在します。短期運用は、短期間での利益を狙うもので、例えば、株式の売買を行い、価格が上昇したタイミングで売却をすることが典型です。この方法は高いリターンを期待できる一方で、失敗すれば短期間で大きな損失を被るリスクも伴います。したがって、短期的な市場の動向を常に把握しておく必要があります。
一方、長期運用は、時間をかけて投資を行うもので、株式や債券、不動産などに継続的に投資をする方法です。このアプローチでは、市場の変動に対する耐性が重要です。短期間での変動に惑わされず、自分の目標に沿った計画的な投資を続けることで、資産が大きく成長する可能性が高まります。実際、資産運用に成功した多くの人々は、この長期的な視点を持って投資をしてきました。
また、資産運用を行う際にはリスク管理も欠かせません。リスクをしっかりと把握し、分散投資を心がけることが大切です。一つの資産に集中して投資することは危険であり、複数の資産に分散することでリスクを軽減できます。例えば、株式だけでなく、債券や不動産、投資信託なども組み合わせると良いでしょう。
総じて、資産運用はただ単にお金を増やす手段ではありません。将来の自分自身や家族の生活をより豊かにするための重要なステップと考えることができます。しっかりとした知識を持ち、計画的なアプローチを採りながら、自分に合った方法で資産運用に取り組むことが大切です。自分の目標を明確にし、先を見越した運用を心がけることで、経済的な安定を手に入れることができるでしょう。
資産形成と資産運用の違いを学ぼう
似ているようで異なる資産形成と資産運用。その違いを理解することは、自分の資産を守り、効果的に増やすための第一歩です。ここでは、それぞれの違いを分かりやすく解説します。
リスクの観点から見る違い
資産形成と資産運用は、どちらも資産増加を目指すものですが、そのアプローチには明確な違いがあります。特に、リスクの観点から見ると、それぞれの特徴を理解することが重要です。
まず、資産形成は一般的に低リスクから中リスクを基本としています。このプロセスでは、毎月の収入や貯蓄を少しずつ積み重ねていくため、大きなリスクを取る必要がありません。主に銀行預金や定期預金、投資信託など、中リスクまでの方法で行われることが多く、長期間継続すれば資産が減少するリスクは比較的低いです。もちろん、リターンも限定的ですが、着実に資産を増やしていく姿勢が求められます。資産形成は長期的な視点で着実に資産を育てることを重視するため、比較的安定した収入を持つ人に向いています。
一方で、資産運用は高リスク高リターンも狙えるアプローチです。この方法では、既に持っている資産を活用して、さまざまな投資商品にお金を投じるため、価格変動によってリスクが生じることがあります。たとえば、株式や投資信託、不動産に投資をすることで、経済的な利益を追求しますが、それに伴うリスクも無視できません。市場の動向や経済情勢によっては、大きな損失を被る可能性もあるため、リスクをしっかりと理解し、管理する姿勢が求められます。
さらに、資産運用においては、状況に応じたリスクマネジメントが不可欠です。リスクを最小限に抑えるためには、複数の資産に分散投資を行うことが一つの有効な手段です。これにより、特定の資産が不調に陥った場合でも、全体的な資産の安定性を保つことが可能です。
このように、リスクの観点から見ると、資産形成は比較的安定した方法で将来の準備を進める一方、資産運用はその資産を積極的に増やす手段としてリスクを伴います。両者の違いを理解することで、自分に合った資産管理のスタイルを見つけやすくなるでしょう。特に、どの程度のリスクを受け入れられるかを考えながら、それぞれのアプローチを選ぶことが大切です。
時間軸の違いとその影響
資産形成と資産運用のもう一つの大きな違いは、時間軸に関連したアプローチです。時間をどのように捉えるかによって、資産の増え方や戦略が異なってくるため、理解しておくことが重要です。
まず、資産形成は長期的な視点が求められます。このプロセスでは、コツコツとした貯蓄や投資を積み重ね、将来的な目標に向かって資産を育てていくことが中心です。たとえば、毎月一定額を貯金や投資し続けることで、数年後にはまとまった金額が得られます。貯金の方法としては、銀行の定期預金や積立貯金、投資の方法としては投資信託が一般的ですが、これらは時間をかけて資産を増やしていくためには最適です。このように、資産形成は時間を味方につけることで、安定した財産を築く手助けとなります。
一方、資産運用は比較的短期的な視点を持つことも可能です。市場の変動を利用して投資を行うため、短期間でのリターンを追求することができるのが特徴です。たとえば、特定の株式が急騰した際に売却することで、短期間に大きな利益を得ることができます。しかし、これは同時にリスクも伴います。短期間での利益を狙うためには、市場の動向を注視し、迅速に判断を下す能力が求められます。短期的な利益を追求するあまり、冷静な判断を欠くと、思わぬ損失を被る可能性もあります。
さらに、時間軸の違いは、資産運用の際の戦略にも影響を与えます。長期的な運用を目指す場合、より多くの時間をかけて資産を増やすことができるため、経済環境の変化に対する耐性が強まります。一方、短期的な運用では、即座の成果を求めるあまり、短期利益を狙った行動が優先されることがあります。
このように、資産形成は時間をかけてじっくりと育てるプロセスであり、資産運用は短期的な機会を捉える柔軟性が求められます。それぞれのアプローチには異なる特徴があり、どちらの方法を選ぶかは、個々のライフスタイルや目標に応じて考えるべきです。時間を意識しながら、賢く資産を形成し、運用することが成功への鍵となるでしょう。
資産運用の成功と失敗例を知ろう
資産運用にはリターンの期待とともに失敗のリスクも伴います。本セクションでは、一般的な成功例と失敗例を紹介し、資産運用の際に気をつけるべきポイントについて考えます。
資産運用成功例:時間を味方につけた投資
資産運用において成功を収めた多くの事例の中で、特に際立っているのが「時間を味方につけた投資」です。これは時間を有効に活用することで、複利の効果を最大限に引き出し、資産を増やしていくアプローチです。
例えば、ある投資家は大学を卒業してすぐに資産運用を始めました。彼は毎月一定額を株式市場に投資することを決め、短期的な価格変動には左右されず、長期的な視点を持ち続けました。初めは少額の投資から始めましたが、徐々にその金額を増やしていきました。彼は定期的に専門家の助言を受けながら、自分自身でも情報収集を行い、各種の企業の動向を慎重に見極めていきました。
時間が経つにつれ、投資先の株価は徐々に上昇し、彼の投資成果も右肩上がりとなりました。特に、世代を超える長期的な成長が期待されている企業に投資をしたことが功を奏しました。数年後に見込まれる利益に焦点を当てた結果、彼は短期的なマイナスに一喜一憂することなく、長期的な利益を享受できたのです。
また、彼は単に株式市場だけでなく、積立型の投資信託や不動産にも目を向けていました。これも時間を味方につけた運用の一つです。不動産は物件選びが難しい面もありますが、彼は入念なリサーチを行い、立地条件や将来的な価値向上が見込まれる地域の物件を選びました。賃貸収入と資産価値の増加を狙うことで、資産を二重に増やす戦略を立てました。
さらに、彼は積立運用によるドルコスト平均法も採用していました。これにより、市場の高低にかかわらず、一定額を定期的に投資することで購入価格を平準化し、リスクを軽減することができました。市場が低迷している時期にも投資を続けることで、安い価格での購入が可能になり、結果として資産形成がスムーズに進みました。
このように、時間を味方につけた投資は、計画的な行動と忍耐力が必要ですが、その成果は大きなものとなります。早い段階からの貯蓄と投資を行うことが、将来的な資産形成に直結することを実感できるケースです。時間を有効に活用し、着実に資産を増やしていくことの重要性がここに示されています。
資産運用失敗の典型例
資産運用には成功例がある一方で、失敗例も多く存在します。特に典型的な失敗の要因として、リスクを過小評価したり、短期的な利益を追い求めたりすることが挙げられます。実際に経験した投資家の話を紹介します。
ある投資家は、短期間で資産を増やしたいという思いから、急激に成長を遂げている新興企業の株に集中投資を行いました。最初は株価が急騰し、彼は大きな利益を得ましたが、その後の市場環境の変化が彼の運用計画を根本から崩しました。新興企業は競争が激しく、経営状況が不安定であったため、株価は急落。その影響で彼の投資はあっという間に大きな損失に見舞われました。
このようなケースでは、焦りや短絡的な判断が損失を招く要因となります。高リターンを狙って焦って投資を進めるあまり、適切なリサーチを行わないことで、リスクを見逃してしまうことが多いのです。投資を拡大する際は、冷静に市場を分析し、その株や資産の将来性について十分に検討することが必要です。
また、資産運用における典型的な失敗は、分散投資の重要性を軽視することです。ある投資家は、特定の業種や地域にのみ投資を集中させていました。その結果、特定の業種で悪化した状況が全体の資産に大きな影響を及ぼしました。分散投資がリスクヘッジの手段であることを理解せず、自らの投資ポートフォリオを狭めてしまったのです。
さらに、経済ニュースやアナリストの情報を鵜呑みにしてしまうことも一因です。特に、話題の株やトレンドに便乗してしまうことが多く、実際には根拠のない期待に基づく投資になりがちです。このように、感情に流されることは避けるべきであり、独自の分析や判断を行うことが重要です。
資産運用には成功がある一方で、失敗から学ぶことも多いです。失敗を経験し、それを次に生かすことが、より良い運用へとつながります。自己の運用スタイルを見直し、慎重に進めていくことが大切であると言えるでしょう。
資産形成の始め方とステップ
資産形成をこれから始めたい方に向けて、具体的なステップとおすすめの方法を紹介します。貯金を始める前に知っておくべき基礎知識もお伝えします。
最初の一歩:資産形成の目標を設定する
資産形成を始める際の第一歩として、具体的な目標を設定することが非常に重要です。目標を持つことで、資産形成のプロセスが明確になり、計画的に進めることができるからです。まずは、自分自身が何を達成したいのかを考えてみましょう。
例えば、この先の10年間でどれくらいの資産を形成したいのか、具体的な金額を決めることが一つの方法です。住宅購入や子どもの教育資金、老後の生活資金など、目的に応じて金額や期間を設定しましょう。目標が具体的であればあるほど、その達成に向けての動機付けが強まります。
次に、目標を設定したら、その達成に向けたアクションプランを考える必要があります。どれくらいの期間でその資金を形成たいのか、毎月どの程度の金額を貯蓄する必要があるのかを算出します。また、金利や投資リターンを考慮に入れることで、より現実的な計画を立てることが可能です。例えば、毎月の積立額や利率を基本にして、資産がどのくらいの期間で目標に達するかをシミュレーションするのも良いでしょう。
さらに、目標設定には柔軟性も必要です。途中で目標を見直すことも考慮に入れ、自分のライフスタイルや経済状況の変化に応じて調整できるようにしておくと良いでしょう。固定観念にとらわれず、新たなチャンスや課題にも敏感になりながら、資産形成を進めていくことが重要です。
結局のところ、明確な目標を持ち、その目標に向けた計画を立てることで、資産形成の道筋が見えてきます。目標設定は、ただのスタート地点ではなく、資産形成を持続可能にし、成功へと導くための重要な要素です。しっかりとした目標を設定し、計画を実行していくことで、より安定した未来を築く一歩を踏み出しましょう。
日常生活での貯蓄テクニック
資産形成には目標設定が重要ですが、その達成には日々の生活に取り入れやすい貯蓄テクニックが欠かせません。以下に、日常生活で実践できる具体的な方法をいくつかご紹介します。
まず最初に、家計の見直しを行うことが重要です。毎月の支出を把握し、無駄な出費を洗い出してみましょう。例えば、飲食費や娯楽費、必需品以外の細かい支出などをチェックし、見直すポイントを見つけることができます。自宅での食事を増やしたり、無料または低料金のイベントを利用することで、月々の支出を抑えられる可能性があります。
次に、先取り貯蓄の習慣を身につけると効果的です。毎月の給与から一定額を自動的に貯金口座や証券口座に移す設定を行うことで、意識しなくても貯金や投資ができます。この方法では、使えるお金が少なくなるため、自然と支出を抑えることができるのです。特に、ボーナスなどの臨時収入があった際にも、一定割合を貯蓄に回すと良いでしょう。
また、目標に向けた貯蓄を楽しくする工夫もポイントです。たとえば、貯蓄の進捗を視覚化するためのグラフを作成したり、貯金箱を使って遊び感覚で貯めるのも一つです。目に見える形で進捗を確認できることで、モチベーションが高まります。
さらに、「必要なもの」と「欲しいもの」を区別することも有益です。衝動買いを避けるために、買い物リストを事前に作成し、必要なものだけを選ぶように心掛けましょう。こうした小さな工夫が積み重なることで、意外と大きな貯蓄に繋がります。
日常生活での貯蓄テクニックは、少しの意識と工夫で実践可能です。無理のない範囲で始めることで、資産形成への道が開けることでしょう。毎日の行動が、将来的な経済的安定につながるという意識を持ちながら、楽しんで貯蓄を続けていきましょう。
NISAの活用法
最近注目を集めているNISAも、資産形成や運用の大きな味方となります。節税効果も期待できるこれらの制度を上手に利用する方法を解説します。
NISAの基本と利点
NISA(少額投資非課税制度)は、個人が少額で投資を行う際に、得られる利益に対して税金がかからないという特別な制度です。この制度は、投資を促進し、個人の資産形成を支援するために設けられました。NISAには、成長投資枠とつみたて投資枠の二つの種類があります。
成長投資枠では、年間240万円までの投資額に対して非課税枠が提供されます。これにより、株式や投資信託などに投資を行った際の配当や売却益が非課税となります。投資先は自由に選択できるため、自分のリスク許容度や投資スタイルに応じた方針が立てやすく、柔軟性のある運用が可能です。
一方、つみたて投資枠は、長期的に資産を育てたい方に向けた制度です。年間の非課税枠は120万円です。こちらは、対象が定められた積立型の投資信託に限られるため、初心者でも安心して利用できる設計となっています。長期的な視点で資産を形成できるため、インフレーション対策や老後資金の準備にも有効です。
NISAの大きな利点は、税金がかからないことによって、利息や配当がそのまま資産として増える点です。この制度を利用することで、資産形成の効率が高まります。少額からでも始められるため、投資初心者にとっても手が出しやすいのが特徴です。
このように、NISAは個人の資産運用を確実にサポートする制度として、多くの人々に利用されています。資産を効果的に増やす一助として、NISAを活用しない手はありません。ぜひ、資産形成の一環として考えてみてはいかがでしょうか。
つみたて投資枠で資産を育てる
つみたて投資枠は、長期的な資産形成を支援するために設けられた制度で、特に初心者にとって利用しやすい仕組みとなっています。この制度では、年間120万円までの投資が非課税で行えるため、少額からでも安心して資産を育てることができます。
つみたて投資枠の具体的な活用法としては、定期的に積立てを行うことが挙げられます。毎月一定額を自動的に投資信託に回すことで、ドルコスト平均法の効果を活かし、購入価格を平準化することができるのです。この方法では、市場の価格が変動しても、リスクを分散しながら効率的に資産を増やしていくことが期待できます。
対象商品には、金融庁が定めた厳選された投資信託が含まれており、信頼性や成長性に優れた商品が多数揃っています。これにより、自分のリスク許容度に応じた投資先を選ぶことが容易になります。また、つみたて投資枠は柔軟性があり、資産の状況に応じて積立額を見直すことも可能です。
さらに、NISAは税金がかからないため、得られる利息や配当がそのまま資産形成に寄与します。この非課税の恩恵を受けることで、通常の投資よりも早く資産を大きくすることが可能になるでしょう。
このように、積立投資は時間をかけて資産を育てるための理想的な手段です。長期的な視点で資産を形成していくことで、将来への不安を軽減し、より良いライフスタイルを実現する一助となることでしょう。ぜひ、この制度を利用して、自分自身の未来を豊かにするための投資を始めてみてはいかがでしょうか。
資産形成・運用に関するよくある誤解
資産形成や資産運用については、誤解を招く情報が多数飛び交っています。このセクションでは、よくある誤解とその真実を解説します。
「資産運用はギャンブル」との誤解
「資産運用はギャンブル」と考える人が多いですが、これは大きな誤解です。確かに、資産運用にはリスクが伴いますが、それは無計画なギャンブルとは根本的に異なります。ギャンブルは運に左右される要素が強く、結果を予測することが難しいため、一時的な快楽を追い求める傾向があります。
一方、資産運用は計画的で戦略的な行動です。資産運用を行う際には、市場の動向や経済状況を理解し、リスクを管理しながら投資を進めることが重要です。具体的な目標や投資先を定め、リサーチや分析を行うことで、資産が増加する可能性を高めることができます。さらに、分散投資や長期的な視点を持つことで、リスクを軽減しつつ安定的な成長を狙うことができます。
資産運用は、ただの運任せではなく、知識と経験を積むことで自らの資産をより良い方向へと導く手段です。このような意識を持つことで、資産運用を行うことができ、安定した未来に向けた基盤を築くことができます。ギャンブルと資産運用は明確な違いがあり、後者は計画的かつ戦略的なアプローチによって成功を収めることができるのです。したがって、資産運用をギャンブルと混同しないよう、正しい理解を深めることが大切です。
「資産形成には多額の資金が必要」との誤解
「資産形成には多額の資金が必要」という誤解が根強いですが、これは必ずしも正しいとは言えません。資産形成は、大きな金額から始める必要はなく、少額からでも十分に行うことができます。実際、多くの成功した投資家が初めはわずかな資金からスタートしていることは珍しくありません。
大切なのは、毎月一定額を地道に貯蓄し、資産を形成する習慣を身につけることです。たとえば、毎月数千円を貯金することから始め、それを少しずつ増やしていくことで、自分のペースで資産形成を進めることができます。また、つみたて投資枠のような制度を利用すれば、少額投資をしながらも非課税の利点を享受し、効率的に資産を増やすことが可能です。
初めから大金を投じる必要はなく、コツコツとした積み重ねが重要です。資産形成は時間をかけて行うものであり、継続的に少額を貯めることで大きな成果を上げることができるのです。このように、資産形成には多額の資金が必要であるという誤解を解き、気軽に始められることを理解することで、多くの人が資産形成に取り組むきっかけになるでしょう。
資産に関するお客様の実体験や相談内容
実際に資産形成や運用を行っている人々の声を掲載。どのようにして資産を増やしたのか、その方法や体験談からヒントを得ることができます。
成功を掴んだお客様の声
成功を掴んだお客様の声には、多くの励ましや学びが詰まっています。例えば、30代の方が資産形成をスタートさせたエピソードでは、最初は少額の貯金から始めたものの、着実に収入を増やすことで知識や自信がついてきたとのことです。毎月の給与の一部を自動的に積立に回すことで、無理なく資産を増やし、ついには住宅購入という目標を達成しました。
また、別のお客様は、NISAを活用して長期的に資産を育てることに成功しました。初めは不安もありましたが、定期的な積立を続ける中で、資産が徐々に増えていく喜びを実感したと語ります。彼らは、地道な努力が目標に繋がることを実感し、他の人にもこの経験を伝えたいという思いを持っています。
このようなお客様の声は、資産形成に対する希望や勇気を与え、多くの人が新たな一歩を踏み出すきっかけとなっています。成功の秘訣は、コツコツと続けることと、正しい情報を元に行動することだと感じています。
資産運用での悩みとその解決策
資産運用を行う中で、さまざまな悩みを抱える方も少なくありません。中でも多くの人が直面するのは、投資先の選定や市場の変動に対する不安です。特に初めての方は、どの資産にどれだけ投資すればよいか迷ってしまうことが多いでしょう。
この悩みを解決するためには、まず情報収集が大切です。信頼できる情報源から、市場や経済動向、投資商品についての知識を得て、自分自身のリスク許容度を明確にすることが重要です。また、分散投資を行うことで、一つの資産に依存するリスクを軽減できます。
さらに、定期的に自身のポートフォリオを見直すことも効果的です。市場の動向や自分の目標に応じて、資産の配分を調整することで、より安定した運用が可能になります。これらのステップを実践することで、資産運用に伴う不安を和らげ、より良い投資判断を行う手助けとなるでしょう。
これから資産形成・運用を始める人へのアドバイス
最後に、これから資産形成や運用を始める方へ向けたアドバイスをまとめます。リスクとリターンを正しく理解し、自分に合った方法でスタートしましょう。
初心者が陥りやすいミスを避ける
初心者が資産運用を始める際、陥りやすいミスがいくつかあります。一つ目は、不安から焦って短期的な利益を追い求めることです。市場の動向に一喜一憂せず、長期的な視点を持つことが大切です。また、投資先の選定においても、十分なリサーチを行わずに感情だけで決めることが多いです。これは大きな損失を招く原因となります。
さらに、リスク管理を怠ることも初心者の失敗の一因です。分散投資を行わず、一つの資産に集中しすぎると、急な市場変動に対して脆弱になります。これらのミスを避けるためには、冷静な判断力を保ち、計画的に資産運用を行うことが重要です。自身のリスク許容度を見極め、戦略を持つことで、より安心して資産を増やしていくことができるでしょう。
自分に合った資産形成・運用スタイルを見つける
自分に合った資産形成・運用スタイルを見つけることは、成功するための鍵です。まずは、自分のライフスタイルや価値観を見つめ直し、どのような投資を望むのかを明確にしましょう。例えば、短期的なリターンを重視するのか、長期的に安定した成長を目指すのかによって、選ぶべき資産や運用方法は異なります。
次に、リスク許容度を理解することも重要です。リスクを取れるのか、安定性を重視するのか、自分自身の感情や経済状況を考慮に入れながら、自分に合った運用スタイルを探ってみましょう。さらに、情報収集を行い、他者の成功例や失敗例を参考にすることで、より具体的なイメージを持つことができます。
このように、自分に合った運用スタイルを見つけることで、安心して資産形成を進めることができるでしょう。自己理解を深め、じっくり時間をかけて自分のスタイルを確立していくことが大切です。
