
資産形成の基本を身につけて安心な未来を手に入れよう #資産形成 #収支 #見える化 #支出 #飲食代 #保険 #サブスクリプション #貯蓄 #医療保険 #自由診療 #管理
query_builder
2026/09/14
資産形成保険
ファイナンシャルプランナー相談投資見直し
物価が上昇し続ける今日、銀行預金だけに頼る運用は実質的に資産を減少させてしまうリスクがあります。この記事では、そのような状況から資産を守るために、株式と債券の組み合わせによる資産運用の考え方を紹介します。GPIF(年金積立金管理運用独立行政法人)を参考にしながら、株式と債券のバランスの取り方や、実際の運用例、資産形成のヒントを提供します。また、カルパースやハーバード大学の運用方針から学ぶ現金比率の考え方についても触れています。皆さんの資産運用の第一歩として、ぜひお役立てください。
#投資戦略 #リスク管理 #ポートフォリオ #長期投資 #資産形成
目次
物価上昇に立ち向かう資産運用の重要性
銀行預金のリスクと実態
物価上昇時に適した資産運用
株式と債券の基本的な理解
株式とは何か?その魅力とリスク
債券とは何か?安定した収益の可能性
イメージしやすい資産の組み合わせ
GPIFの運用方針に学ぶ
現金比率とその意義
資産運用実例:お客様からの相談
30代、家庭を持つ方からの相談事例
定年を控えた50代の資産運用戦略
長期的な視点での資産運用のすすめ
長期的なリターンを狙う株式運用
債券で安定した資産形成の基盤を
ポートフォリオ多様化のメリットとリスク管理
多様化することでリスクが減少する理由
リスク管理のための具体的な方法
運用の専門家に相談する意義
専門家のアドバイスはなぜ重要か
信頼できるアドバイザーを見つける
今すぐ始める!資産運用への第一歩
小さなステップから始める安心感
確実に資産を増やすための日々の習慣
物価上昇に立ち向かう資産運用の重要性
物価の上昇が進む中で、資産を守るためにどのように運用すべきかを考えることが重要です。特に銀行預金に頼っていると、実質的な価値が目減りする可能性が高まっています。資産をしっかりと守り、増やしていくための方法を模索することが求められる時代と言えるでしょう。
銀行預金のリスクと実態
近年、物価が上昇し続ける中で、銀行預金のリスクとその実態について再評価することが求められています。多くの人々は、預金が安全でリスクが少ない資産運用手段であると考えていますが、実際にはその価値がインフレの影響で徐々に目減りしています。特に物価が上昇している現状では、そのリスクが一層顕著になっています。
銀行預金の利点として、元本保証があることや流動性が高いためにすぐに引き出せることが挙げられます。しかし、それに利息は、物価上昇に達していないのが現実です。たとえば、インフレ率が上昇しているとき、預金の利息がその上昇分に達していなければ、実質的には預金の価値が減少してしまいます。この状況を理解し、如何に対処するかが重要となります。
実際、最近の金融政策において、金利が低い水準に維持されているため、銀行に預け入れた資産が増えることは期待しづらいです。このまま銀行預金に頼っていると、資産が増えるどころか、むしろ物価上昇に伴って資産が実質的に減少するリスクにさらされています。特に今後も物価の上昇が続く見込みがあるため、銀行預金だけに頼るのは資産運用としては非常に危険な選択と言えるでしょう。
実際に、相談を受けたお客様の中には、数年間同じ預金額を維持し続けた結果、物価上昇による実質的な資産の目減りを実感した方もいらっしゃいます。こうした事例は、銀行預金が必ずしも安全策であるとはいえないことを示しています。また、資産運用においては、単に安全性を求めるだけでなく、長期的な視点で資産の成長を考えることが重要だということに気付く必要があります。
このような背景から、銀行預金から脱却し、株式や債券など、よりリスクを分散した資産運用を考えることが今後の課題といえるでしょう。銀行預金に頼ることのリスクを理解し、その対策を講じることで、経済環境の変動に対しても柔軟に対応できるようになります。資産をしっかりと守るためには、リスクを把握し、適切な資産運用の手段を検討することが非常に重要です。
物価上昇時に適した資産運用
物価上昇時には、資産運用の考え方を見直すことが不可欠です。銀行預金がもたらす実質的な価値の減少を理解した今、どのような資産運用が効果的であるのかを探る必要があります。物価が上昇すると、預金利息が物価上昇率に追いつかず、資産が目減りしてしまうリスクがあります。そのため、株式や債券といった別の資産クラスに対する投資を考えることが多くの人にとって有効な選択肢と言えるでしょう。
まず、株式について考えてみましょう。株式は企業の成長に対する投資であり、長期的な視点で見れば高いリターンが期待できる資産です。物価が上昇する環境では、多くの企業が価格転嫁を行うため、収益が増加し、株価も上昇する可能性があります。特に、新興産業やテクノロジー関連の企業は、物価上昇に対しても強い競争力を持つことが多いため、育成することが望ましいとされます。
一方、債券は、安定した収益を見込みながらリスクを抑えることができる金融商品です。物価上昇に対しては、金利が上昇し債券価格が下落するリスクを考慮しなければなりませんが、個人投資家には元本保全を気にする方が多いです。そのため、債券の活用は、ポートフォリオ全体のリスクを低下させる手段として非常に効果的です。特に、国債や社債など信用度の高い債券は、安定した収益源となることが期待できます。
資産運用の組み合わせとして、株式と債券は相互補完的な関係にあります。市場が不安定な状況にあるとき、株式が下落する一方で、債券が安定していることがあります。逆に、経済が回復し株式市場が上昇する局面では、債券の安定収益が源として有効に機能します。このような資産の組み合わせによって、リスクを低減しつつ、資産の増加を狙うことが可能です。
また、GPIF(年金積立金管理運用独立行政法人)の事例を参考にしながら、株式と債券のバランスをどうするかも大切です。GPIFは、一定の割合で依存し、年率約4%の運用を行なうことができています。このように、長期的かつ戦略的なアプローチを考えることが、物価上昇に対抗するためには必要です。資産運用を通じて、物価上昇から身を守るための具体的な手法をしっかりと見つけ出すことが、将来にわたる資産形成のカギとなるでしょう。
株式と債券の基本的な理解
資産運用において、株式と債券の基本を理解することは欠かせません。これらの金融商品は、それぞれ異なる特性とリスクを持ち、上手に組み合わせることで堅実な運用を可能にします。
株式とは何か?その魅力とリスク
株式とは、企業の資本を構成する一部を表す金融商品であり、株主はその企業の所有者としての権利を持つことになります。株式を取得することで、投資家は企業の成長に伴う利益や資産の増加を享受できる可能性があります。このように、株式には投資家にとって多くの魅力がありますが、一方でリスクも伴うことを理解しておくことが重要です。
まず、株式の最大の魅力は、長期的なリターンの高さです。過去のデータに基づくと、株式市場は長期的に見ると、他の資産クラスに比べて高い成長を遂げてきました。企業が成長することによってその株価も上がり、配当金を受け取ることもできるため、資産形成に大きな利点があると言えます。特に、インフレ時には企業が価格を上げる傾向があり、既存の株主にとっては有利な状況が期待できることがあります。
しかし、株式にはリスクも存在します。株価は経済情勢や企業の業績、さらには市場の需給バランスによって大きく変動します。このため、短期的な株価の動きに一喜一憂してしまう投資家も多いのが現実です。また、企業が業績不振に陥った場合、株価が急落することも考えられます。このような場面では、投資した資産が減少するリスクを理解しておく必要があります。
さらに、株式市場は心理的な要素にも左右されやすいです。投資家の感情によって価格が動くこともあるため、冷静な判断が求められます。特にボラティリティの高い新興企業の株式には、リターンが大きい分、リスクも膨らむことがあります。このため、初心者の方は、リスク許容度を考えつつ、分散投資を心がけることが推奨されます。
株式投資を行う際には、企業の財務状況や業績をしっかりと分析し、情報収集を怠らないことが大切です。また、投資の目的や必要なリターンを考慮し、長期視点での運用を心がけることが、株式投資成功のカギとなるでしょう。このように、株式への投資には多くの魅力がある一方で、適切なリスク管理が欠かせないことを肝に銘じておく必要があります。
債券とは何か?安定した収益の可能性
債券とは、企業や政府に対して資金を貸し、その見返りとして利息を受け取る金融商品です。具体的には、債券を購入することで、発行体に対してお金を貸す形になり、定められた利率で定期的に利息を受け取ることができます。また、債券の満期時には元本が返還されるため、安定した収益を求める投資家にとって非常に魅力的な選択肢となります。
債券の大きな特徴の一つは、株式に比べてリスクが低いという点です。特に国債や信用格付けの高い社債は、デフォルトのリスクが低く、安定した利息収入を期待することができます。このため、多くの投資家がポートフォリオの一部として債券を組み込むことが一般的です。特に、安定したキャッシュフローを求める退職後の生活資金や資産保全を重視する投資家にとって、債券は有力な選択肢となります。
さらに、債券の特徴として、金利の変動とその影響があります。市場金利が上昇すると、既存の債券の価格は下がる傾向にありますが、逆に金利が低下すると、既存の債券の価格は上昇します。このため、債券投資においては金利の動向に注意を払うことが重要です。特に、長期債は金利変動の影響を受けやすく、投資期間中に金利が変動することで価格が大きく変わることもあります。
また、債券は異なる発行体や種類によってリスクとリターンが異なります。政府が発行する国債は一般的にリスクが低いとされますが、企業が発行する社債には信用リスクが伴います。このような多様性から、リスクを分散しながら安定的な収益を狙うことができるのです。
債券は長期にわたる安定した資産形成の基盤を提供するため、特に不安定な株式市場に対してのヘッジとして非常に効果的です。債券をポートフォリオに組み入れることで、リスクを抑えながらも長期的に安定した収益を見込むことができるのです。このように、債券は資産運用において欠かせない存在と言えるでしょう。
イメージしやすい資産の組み合わせ
銀経預金から株式・債券へのシフトを考える際に、どのような比率で運用するべきかは悩ましい問題です。GPIFなどの事例を参考に、バランスの取れたアプローチを探ってみましょう。
GPIFの運用方針に学ぶ
GPIF(年金積立金管理運用独立行政法人)は、日本の年金資金を運用するための機関であり、その運用方針には多くの投資家にとって学びのポイントがあります。GPIFの目的は、確実かつ効率的な運用によって、年金資産の価値を保全し、将来の年金受給者に対して安定的な給付を維持することです。そのため、GPIFは多様な資産クラスに分散投資を行い、リスクを低減しつつリターンを最大化するアプローチを採っています。
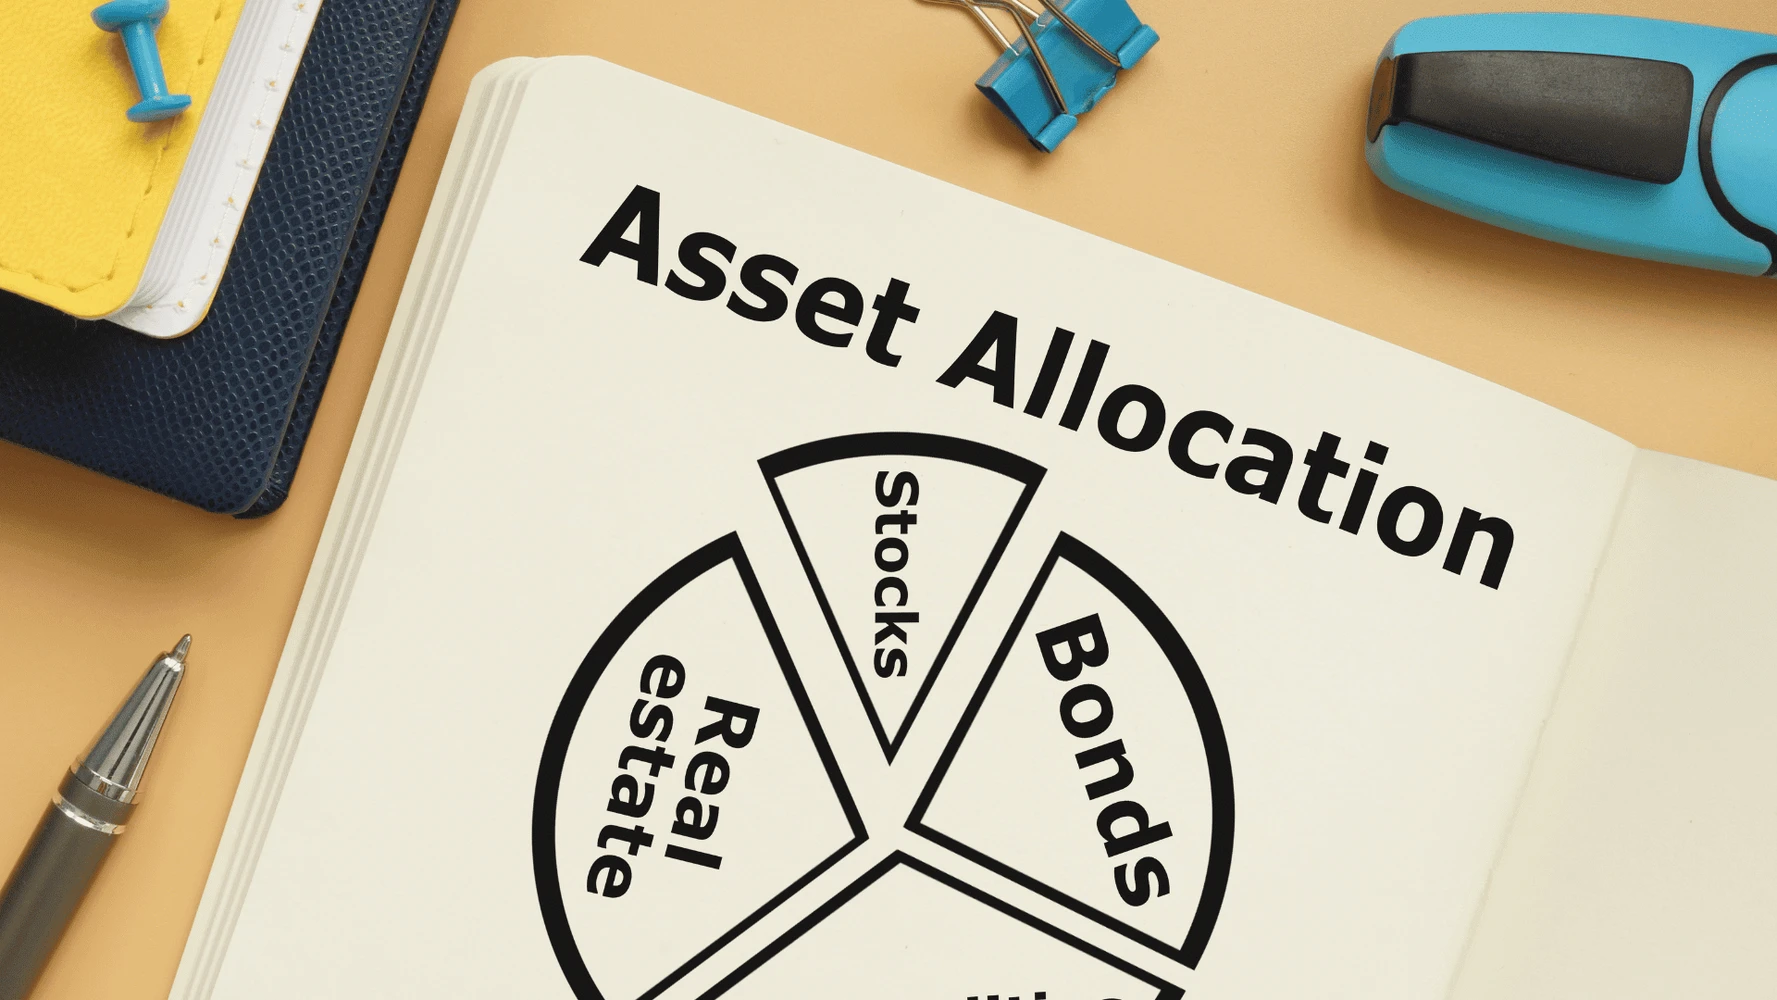
GPIFの運用方針の中で特に注目すべきは、株式と債券のバランスです。具体的には、GPIFは運用資産の約50%を国内外の株式に、残りの50%を債券に配分しています。このようなバランスにより、経済の成長やインフレーションに対する防御力を高めつつ、安定的な収益を追求しているのです。例えば、株式は市場リスクを伴いますが、長期的な成長の恩恵を受けることが期待できます。一方で、債券は安定した利息収入をもたらし、株式市場が不安定な時期にはポートフォリオを支える役割を果たします。
また、GPIFは運用の透明性にも力を入れており、定期的に運用結果や市場動向に関する情報を公開しています。これにより、一般の投資家も参考にしやすく、透明性のある投資を実現しています。GPIFの運用実績は、長期的な年平均リターンが約4%という成果を上げていることも注目されるポイントです。この結果は、適切な資産配分とリスク管理が功を奏した結果であり、多くの個人や機関投資家にとって示唆を与えるものです。
GPIFの運用方針から学べることは、資産クラスの分散や長期的視点での運用が重要であるということです。投資家は短期的な市場の動きに惑わされず、安定したリターンを目指すために戦略的な資産配分を考えるべきです。このようなアプローチを採用することで、物価上昇に対抗しつつ、的確な資産運用を行うことが可能になるでしょう。GPIFの事例は、資産運用の参考として非常に価値があると言えます。
現金比率とその意義
資産運用において現金比率は非常に重要な要素です。現金の比率を適切に設定することで、投資家は流動性を確保しながら市場環境の変化に柔軟に対応することができます。特に、カルパースなどの著名な投資機関では、現金比率を低めに抑える方針を採用しており、これにはいくつかの意義があります。
まず、現金は流動性の高い資産であり、必要なときに即座に使用できるという利点があります。市場が不安定な場合や急な出費があった際に現金が手元にあることで、他の資産を売却することなく対応できるため、経済情勢に対する防御策として機能します。このような流動性は、特に不測の事態に直面した際に非常に心強いものとなります。
また、現金比率を適度に維持することは、投資ポートフォリオの安定性を高めるのにも寄与します。例えば、大きな市場変動が起きた際には、現金を保有していることで、有利な投資機会を捉える余裕が生まれます。市場が落ち着いている時期には、新しい投資や資産の購入に充てることができ、結果として長期的なリターンを最大化する可能性が高まります。
一方で、過度な現金比率は資産運用の成長を妨げるリスクもあります。現金はインフレの影響を受けやすいため、利息収入がインフレ率に追いつかない場合、実質的な価値が減少する恐れがあります。このため、現金の割合を適切に設定し、他の資産クラスとのバランスを取ることが求められます。
カルパースやハーバード大学の事例でも、現金比率は5%程度に留められています。このように、現金比率を適切に管理することは、資産運用において重要な戦略であり、投資家は現金の持つ意義を理解しながら、ポートフォリオ全体の安定性と成長性を両立させることが必要です。現金比率の設定は、流動性を確保しつつ、投資機会を失わないための大切な考慮事項となるのです。
資産運用実例:お客様からの相談
資産運用の実例として、様々なお客様から寄せられた相談内容をご紹介します。それぞれのケースに応じたアドバイスを通じて、よりリアルな資産運用のイメージを描いていただければと思います。
30代、家庭を持つ方からの相談事例
30代で家庭を持つ方からの資産運用に関する相談が増えてきています。この年代は、子どもの教育費や住居購入費、老後の資産形成など、多くの財政的な課題に直面する時期です。具体的な相談事例として、ある家庭では「教育資金を確保しながら、将来の生活資金も準備したいが、どうすればいいのか」という問いがありました。
まず、この方の家庭では、教育資金が喫緊の課題となっています。子どもが成長するにつれ、教育にかかる費用は増大します。そのため、短期的な資金ニーズに応えるための運用方法が必要です。資産運用の初期段階では、リスクを抑えた投資が求められます。たとえば、定期預金や支払った保険を見直し、効率的な教育資金の準備を行うことが重要です。
次に、長期的な視点での視点も忘れてはいけません。この方の家庭では、将来の生活が安定するために、長期的な資産形成を考える必要があります。ここでは、株式や債券に分散投資することが有効です。例えば、GPIFの運用方針に習い、株式と債券を適切な比率で組み合わせることが望ましいと言えます。株式市場の成長を見込みながら、債券で安定した収益を得ることで、リスクを抑えつつ資産を増やす戦略が採用できます。
また、定期的な見直しも重要です。市場環境や家計の状況が変化することを考慮すると、運用方針を見直すことで、より良い結果を得られる可能性があります。このように、資産運用は家庭の状況に合わせたものでなければなりません。具体的な行動を計画しながら、短期と長期のニーズをバランスよく考えていくことが、資産形成においての成功の鍵となるでしょう。このようなアプローチを通じて、家庭を持ちながらも安心して未来に向かう力を得ていただきたいと思います。
定年を控えた50代の資産運用戦略
定年を控えた50代の方々は、資産運用に対して特に切実な関心を持たれています。この年代では、退職後の生活を見据えた戦略が重要なポイントとなります。具体的には、資産の保全を図りつつ、必要に応じてリスクを取り入れていくことが求められるでしょう。
まず、資産の保全を重視することが不可欠です。退職後の収入が減少することを考えると、元本を守るために安定した資産を確保しておく必要があります。この観点から、債券を中心とした運用が効果的です。特に、信用度の高い国債や社債を選ぶことで、投資のリスクを低減しながらも安定した収益を得ることができるでしょう。
次に、生活資金の準備が進むにつれ、少しのリスクを取ることができる余裕が出てきます。投資先としては、株式を適度に組み入れることが考えられます。特に、配当利回りの高い株を選ぶことで、安定した収入を得ることができ、インフレに対する防御手段にもなります。また、株式市場の成長に乗ることで、資産の増加を図ることも可能です。
さらに、資産の定期的な見直しが重要です。市場環境や自身のライフステージの変化に応じて運用方針を見直すことで、優れた運用成果につなげることが期待されます。特に、リタイアメントが近づくほど、運用リスクの調整は重要になります。
最後に、専門家への相談も視野に入れるべきです。資産運用は複雑で専門知識が必要な面が多いからです。信頼できるアドバイザーに相談することで、自身のニーズに合った最適な資産運用が実現しやすくなります。このように、定年を控えた50代の資産運用は、安定性と成長性を両立させることが重要な戦略となります。
長期的な視点での資産運用のすすめ
資産運用は短期的な成果を求めず、むしろ長期的な視点で取り組むことが望まれます。精神的な安心感と経済的な安定を手に入れるために、今からどのように行動すべきかを考えます。
長期的なリターンを狙う株式運用
長期的なリターンを狙う株式運用は、投資家にとって非常に魅力的な選択肢となります。株式は、企業の成長に直接連動する資産であり、長期的な視野で見ると、他の資産クラスに比べて高いリターンを得る可能性があります。そのため、株式運用は、資産形成を目指す上で重要な手段と言えるでしょう。
まず、株式運用の基本は、企業の成長に注目することです。企業が成功し、市場での競争力を高めることで、それに伴い株価も上昇します。長期的な運用を考える際は、企業のビジネスモデルや市場状況、競争環境などをしっかりと分析し、成長が期待できる企業に投資することが重要です。このような企業選びが、長期リターンの鍵となるでしょう。
次に、株式投資の魅力の一つは、配当金の受け取りです。成長企業に投資すると、株価が上昇するだけでなく、定期的に配当金を受け取ることができます。この配当金が再投資されることで、資産の複利効果を生み出し、長期的な成長を加速させる要因となります。
また、長期的な視点で運用を行うことは、株式市場の短期的な変動に惑わされることなく、冷静に投資を続けることができるという面でもメリットがあります。市場の変動に伴う一時的な株価の下落に対し、焦らず忍耐強く運用を続けることで、徐々に資産が増大することが期待できます。
ただし、株式投資にはリスクも伴うため、十分な知識と情報収集が必要です。市場の動向や経済情勢をチェックしながら、適切なポートフォリオを構築することが、長期的なリターンを得るための成功の鍵となるでしょう。これらを踏まえた上で、株式運用に取り組むことで、将来的な資産形成につなげることが可能です。
債券で安定した資産形成の基盤を
債券は、資産形成において安定した基盤を提供する重要な金融商品です。投資家にとって、債券は元本保全の面での強みを持ちながら、定期的な利息収入を得ることができるため、資産運用のポートフォリオにおいて欠かせない存在となります。
まず、債券の特徴として、リスクが比較的低いことが挙げられます。特に国債や信用度の高い社債は、デフォルトのリスクが低いため安心して投資できる商品です。このような債券を保有することで、資産の安全性を高めつつ、安定した収益を得ることができます。生活資金や将来の支出を考える中で、安定した収入源として債券は非常に効果的です。
さらに、債券は利息の支払いが定期的に発生するため、キャッシュフローを安定させる役割を果たします。これにより、リタイアメント後の生活費や子どもの教育資金などの計画を立てやすくします。債券を利用した資産形成は、特に安定性を求める投資家にとって非常に有益です。
また、市場金利の動向を意識することも重要です。金利が上昇すると、既存の債券の価格が下がることがありますが、逆に金利が低下すると債券の価格が上昇する傾向があります。このため、経済状況や金利動向に応じて、債券のアロケーションを見直すことが必要です。
債券をポートフォリオに組み入れることで、株式に対するリスクヘッジも可能になります。株式市場が不安定な時期には、安定している債券が緩衝材となり、全体のリスクを低減する役割を果たします。このように、債券は安定した資産形成の基盤を築くために非常に重要な選択肢であると言えるでしょう。
ポートフォリオ多様化のメリットとリスク管理
ポートフォリオを多様化することで得られるメリットは多くありますが、それに伴うリスク管理も欠かせません。どのようにバランスを取るかを考えましょう。
多様化することでリスクが減少する理由
資産運用において、多様化はリスクを減少させるための有力な戦略とされています。多様化とは、異なる資産クラスや地域、業種に投資を分散させることを指します。このアプローチにより、特定の投資が不調に陥っても、全体のパフォーマンスに与える影響を最小限に抑えることが可能です。
まず、さまざまな資産クラスを持つことで、ポートフォリオ全体のリスクが低下します。例えば、株式と債券を組み合わせると、株式市場が不安定な時期でも、債券から得られる安定した利息収入があるためリスクが軽減されます。このように、異なる資産の性質を活かすことで、特定の市場環境に対して耐性を持つポートフォリオを構築することができます。
次に、地域や業種の多様性も重要です。特定の地域の景気が悪化した場合でも、他の地域や業種が好調であれば、ポートフォリオ全体の安定性が保たれます。たとえば、国内市場が困難な状況にある際に海外に投資している資産が収益を上げていることで、全体のパフォーマンスを支えることができるのです。
このような多様化戦略は、長期的な投資を行う上で不可欠な要素となります。資産のリスクを分散させることで、安心して資産運用を進めることができ、経済の変動に対しても柔軟に対応できる力を得ることができるでしょう。したがって、計画的な多様化は賢明な運用戦略となります。
リスク管理のための具体的な方法
リスク管理は資産運用において非常に重要な要素です。具体的な方法としては、まずポートフォリオの定期的な見直しが挙げられます。市場環境や経済状況は常に変化するため、保有している資産の組み合わせや割合を見直すことが必要です。特に、リスク許容度や目的が変わった場合には、適宜調整を行うことが重要です。
次に、ストップロスやテイクプロフィットといった注文を活用することも効果的です。これにより、特定の価格に達した際に自動的に売却することができ、損失を限定する手段として役立ちます。特に株式投資においては、市場の急激な変動に備えて活用すべき手法です。
さらに、資産クラスの分散投資も重要です。株式だけでなく、債券、不動産、コモディティなどさまざまな資産に投資することで、一部の市場が低迷しても全体のリスクを抑えることが可能になります。異なる資産の特性を理解し、組み合わせを工夫することで、バランスの取れたポートフォリオを実現できます。
最後に、専門家からのアドバイスを受けることも有効です。市場動向や運用戦略に精通した専門家による分析や助言を受けることで、自身のリスク管理における精度を高めることができます。このように、具体的なリスク管理の方法を駆使することで、資産運用をより安心して進めることができるでしょう。
運用の専門家に相談する意義
資産運用は複雑で専門的な知識が必要な場合もあるため、場合によってはプロの助言を得ることも重要です。信頼できる専門家に相談し、的確なアドバイスを受けましょう。
専門家のアドバイスはなぜ重要か
資産運用において、専門家のアドバイスは非常に重要です。まず、専門家は市場動向や経済の変化に対する深い知識を持っています。そのため、一般の投資家が見落としがちな情報やトレンドを捉え、それに基づいた的確な戦略を提案することができます。
また、自身の投資目的やリスク許容度に応じた適切なアドバイスを受けることで、より合理的な資産運用が可能となります。特に市場が不安定なときには、冷静な判断が求められますが、専門家は経験に基づいた視点で支えてくれる存在です。
さらに、専門家のアドバイスを通じて、長期的な視野での資産形成に必要な知識やスキルを身に付けることも期待できます。このように、資産運用における専門家の助言は、成功の確率を高める重要な要素であると言えるでしょう。
信頼できるアドバイザーを見つける
信頼できるアドバイザーを見つけることは、資産運用の成功にとって非常に重要です。まず、アドバイザーの資格や経歴を確認することが必要です。金融機関や投資会社に所属するアドバイザーであれば、適切な資格を持っているかどうかをチェックしましょう。
次に、実績や評判を調べることも大切です。過去のクライアントの声や口コミを参考にすることで、アドバイザーの能力や信頼性を判断できます。また、面談を行い、コミュニケーションが円滑かどうかも確認しましょう。自身のニーズやリスク許容度をしっかりと理解し、共感してくれるアドバイザーであることが重要です。
さらに、手数料や報酬体系を明確にし、納得した上で契約を結ぶことも必要です。信頼できるアドバイザーとの良好な関係を築くことで、自身の資産運用をスムーズに進めることができるでしょう。
今すぐ始める!資産運用への第一歩
資産運用を始めることに遅すぎるということはありません。まずは小さな一歩から始めてみましょう。資産形成への第一歩を踏み出すための具体的な行動指針をお伝えします。
小さなステップから始める安心感
資産運用を始める際には、小さなステップから始めることが大切です。初めての経験は不安を伴うことが多いですが、少額から投資を開始することで、リスクを抑えながら運用の感覚をつかむことができます。例えば、定期預金や少量からの株式投資を通じて、資産運用の基本を学ぶことが可能です。
また、小さな成功体験を積むことで自信を持つことができ、さらに踏み込んだ投資へとつながります。資産運用は一朝一夕では得られないスキルですが、段階を踏むことで着実に成長していくことができるのです。最初の一歩を踏み出すことが、将来への安心感につながるでしょう。資産形成を楽しみながら、学ぶプロセスを大切にしましょう。
確実に資産を増やすための日々の習慣
資産を確実に増やすためには、日々の習慣を整えることが重要です。まず、定期的な貯蓄を心掛けることが基本です。収入の一部を予め貯蓄することで、無理なく資産を積み上げていくことができます。また、自動積立預金を利用すれば、手間を減らしながら確実に資産形成が進むでしょう。
次に、金融リテラシーを高めるために、定期的に情報収集を行うことも必要です。ニュースや専門書を読み、市場動向や投資の基本について理解を深めることで、より賢い判断ができるようになります。さらに、投資記録をつけることで、自身の投資状況を把握し、結果を分析する習慣が身につきます。
このように、日常生活の中で資産運用に関連する習慣を取り入れることで、将来的な資産形成につなげていくことが可能です。小さな取り組みを続けることで、大きな成果を得られるでしょう。
