

資産形成の基本を身につけて安心な未来を手に入れよう #資産形成 #収支 #見える化 #支出 #飲食代 #保険 #サブスクリプション #貯蓄 #医療保険 #自由診療 #管理
query_builder
2026/09/14
資産形成保険
ファイナンシャルプランナー相談投資見直し
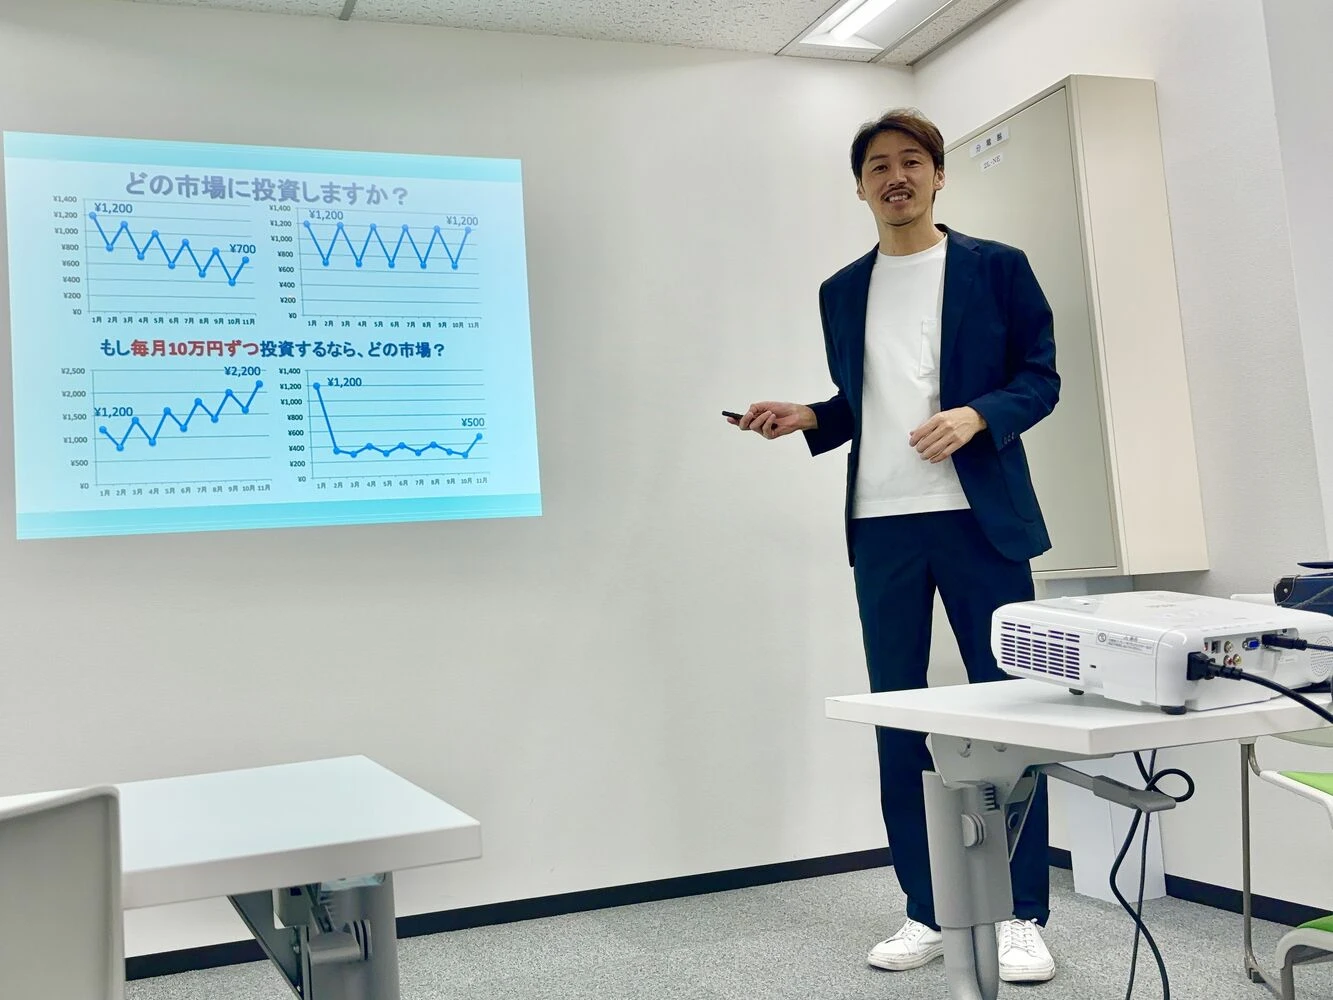
資産形成は誰もが考える重要なテーマです。具体的な方法を知っていれば、安心感を持って将来に備えることができます。資産形成には時間と工夫が必要ですが、正しい方向性を持てば誰でも進めることが可能です。この記事では、初心者から経験者まで、広く役立つ資産形成のコツを詳しく解説します。おすすめの方法や注意点、さらには実際の相談事例も交えて、わかりやすくお伝えします。資産形成の基礎知識や成功ストーリーを交え、より実践的な情報を提供しますので、ぜひご覧ください。これを機に、あなたの資産形成を一歩進めるための参考にしてください。
#貯蓄 #投資 #資産管理 #ファイナンシャルプランニング #経済教育
目次
資産形成の基本と意義
資産形成とは何か
資産形成の意義
初心者が知っておくべき資産形成のステップ
目標設定の重要性
計画的な貯蓄の始め方
資産運用の基礎知識
リスクとリターンの関係性
初心者向け投資商品の選び方
家計管理と資産形成の関係
月の支出を見直そう
必要な貯蓄額の見積もり方
実際の相談事例から学ぶ資産形成のコツ
30代夫婦の資産形成計画
独身会社員の資産運用相談
よくある質問で学ぶ資産形成の疑問点
資産が2倍になるまでの年数は?
4%ルールでの資産運用
成功する資産形成のための考え方
長期的視点を持つ重要性
リスクを恐れずに挑戦する
まとめと今後のステップ
資産形成の総まとめ
次のアクションプラン
資産形成の基本と意義
資産形成とは、長期的な視点で資産価値を高めていくプロセスです。単に資産を増やすだけでなく、人生設計の一環として考えることが重要です。具体的な手法を学び、未来の安心を手に入れることが可能です。
資産形成とは何か
資産形成とは、将来的な財産を築くための過程を指します。このプロセスには、単なるお金の蓄積だけでなく、長期的な視点での計画や戦略が必要です。具体的には、収入の一部を貯蓄や投資に回すことで、資産を増やしていく方法が一般的です。つまり、目指すべきは短期的な利益ではなく、長い年月をかけて安定した資産を築くことです。
資産形成の第一歩は、自分の経済状況を正確に把握することから始まります。現在の収入、支出、貯蓄額を見直し、どれだけの資産を形成できるかを考慮する必要があります。この段階で自分の資産形成に対するビジョンを明確にすることが重要です。たとえば、リタイア後の生活や子どもの教育資金、または大きな買い物を想定するなど、具体的な目標設定を行うことで、次に何をすべきかがクリアになります。
多くの人が資産形成を考える際、まずは貯蓄から始めると思いがちですが、資産運用も重要な要素です。お金を寝かせているだけでは、インフレや物価上昇によって実質的な価値が減少する恐れがあります。そこで、じっくりと学びながら投資に目を向けることも資産形成の一環です。投資商品には多種多様なものがありますが、それぞれにリスクが伴うため、自分に合ったものを選ぶことが肝心です。
また、資産形成は、一回の取り組みで完了するものではありません。継続的に見直しや調整が必要です。ライフスタイルや経済状況の変化に応じて、戦略を見直すことが大切です。たとえば、転職や結婚、子どもの誕生など、人生の節目には新たな目標や計画を立て直すことが求められます。
このように、資産形成は計画的なアプローチが求められるプロセスです。将来への準備として、少しずつ実行に移していくことで、安定した経済基盤を築くことが可能になります。時間をかけて進めることこそが、資産形成のコツの一つといえるでしょう。
資産形成の意義
資産形成の意義は、将来的な経済的安定を確保するための重要な手段であることにあります。多くの人が、日々の生活費や必要な支出に追われるなか、将来の備えを意識することはなかなか難しいかもしれません。しかし、資産形成を進めることにより、経済的な自由度を高めることができるのです。
まず、資産形成は、リタイア後の生活に対する備えとして非常に重要です。社会保障制度が変動する中で、将来の年金がどれほどの額になるのか不透明な世の中です。自分自身の資産を築いておけば、安心してリタイア生活を送ることができるでしょう。また、仕事を続ける必要がなくなることで、より充実した時間を過ごせる可能性が高まります。
さらに、資産形成は子どもの教育費や住宅購入、さらには起業資金など、人生の大きなイベントに対する準備を可能にします。たとえば、子どもの進学にかかる費用を考えた場合、早い段階から貯蓄や投資を始めることで、高額な学費に困ることが少なくなります。このように、資産形成はただお金を増やすだけではなく、生活における様々な選択肢を広げる役割を果たします。
また、資産形成には心理的な面でも大きな意義があります。計画的に資産を築くことで、未来に対する不安を軽減することができます。経済的な余裕が生まれると、自分自身の選択肢が増え、ストレスの少ない生活が送れるようになります。今後の不測の事態に対しても、ある程度の備えが整えられていれば、余裕を持って対応できるでしょう。
資産形成のプロセスは、決して短期間で結果を求めるものではありません。時間をかけてじっくりと進めることで、自分自身の目標に合わせた資産を築くことが可能になります。少しずつでも投資や貯蓄を続けていくことで、将来の安心を手に入れることができるのです。
このように、資産形成は人生全体にわたって重要な意義を持っています。他人任せではなく、自分の手で未来を切り開くための第一歩として、資産形成に取り組むことが非常に価値のある行動だといえるでしょう。日々の小さな努力が、将来的な大きな安心につながることを忘れないでください。
初心者が知っておくべき資産形成のステップ
初めて資産形成を考える初心者の方に向けて、基本的なステップを解説します。具体的な手順を知れば、資産形成を効果的に始めることができます。
目標設定の重要性
資産形成において、目標設定は非常に重要なステップです。明確な目標がないと、資産をどう扱うべきか迷ってしまい、貯蓄や投資が効果的に進まないことがあります。そのため、自分が何を目指しているのかをはっきりと定めることが、成功への第一歩となります。
まず、目標を設定することによって、資産形成の方向性が決まります。たとえば、リタイア後の生活資金を集めたいのか、子どもの教育費用を用意したいのか、具体的な目標によって必要な金額や期間が異なります。このような明確なビジョンがあることで、資産形成において取るべきアクションが明らかになります。
次に、目標を立てることでモチベーションが高まります。具体的な数字や期限を設定することで、それに向かって努力しやすくなります。例えば、「3年後に100万円貯めたい」という目標があれば、そのために毎月いくら貯金すればよいのか計算できます。こうした数値目標があることで、日々の生活の中での支出を見直すきっかけにもなり、意識的に資産形成を進めることができるのです。
また、定期的に目標を見直すことも大切です。人生の段階や経済状況は常に変わるため、当初設定した目標が適切でなくなることもあります。その場合には、目標を再評価し、必要に応じて修正することが求められます。柔軟な姿勢で目標を見直すことで、自分の優先事項に合わせた資産形成が可能になります。
さらに、目標設定は進捗を測るための基準にもなります。定期的に自分の進捗状況を確認することで、計画通りに進んでいるのかを評価できます。もし思ったように成果が上がっていない場合には、戦略を見直したり、必要に応じて支出の見直しを行ったりするチャンスでもあります。
このように、目標設定は資産形成における「羅針盤」として機能します。自分の望む未来を明確にし、その実現に向けて具体的なステップを踏むことで、より確実に資産形成を進めることができるでしょう。目標を立てることで、自分の資産形成がより意味のあるものになることを意識してください。
計画的な貯蓄の始め方
計画的な貯蓄を始めることは、資産形成において非常に重要なステップです。貯蓄は、将来的な目標を達成するための基盤となり、安心感をもたらします。ここでは、効果的な貯蓄を始めるための具体的な手法について考えてみましょう。
まず、月々の収入からどれだけの金額を貯蓄に回すかを明確に決めることが大切です。一般的には、手取り収入の10%から20%を貯蓄することが推奨されます。この金額を基に、自分の生活費や支出を考慮しながら、貯蓄可能な額を設定していく必要があります。自分の生活スタイルに合った無理のない金額を設定することで、貯蓄が続けやすくなります。
次に、貯蓄の方法を検討することも重要です。最近では、自動積立貯蓄を利用する人が増えてきています。自分の口座から毎月一定額を自動的に別の貯蓄口座に振り分けることで、意識しなくても確実に貯蓄が行えます。この方法は、手動で貯金を行う手間を省けるため、非常に便利です。さらに、目標達成に向けた達成感を感じやすくなります。
また、生活費の見直しも貯蓄を増やすために役立ちます。家計を見直し、無駄な支出を減らすことで、貯蓄に回せる金額が増えるかもしれません。たとえば、すぐに使わない贅沢品や頻繁な外食を控えることで、支出を減らすことができます。その分を貯蓄に回すことで、無理なく資産を形成していくことが可能になります。
さらに、貯蓄目標を設定し、具体的な期限を設けることでモチベーションを高めることができます。たとえば、1年後に50万円貯めるという目標を立てることで、それに向けた計画を立てやすくなります。期間を決めることで、達成感を得ることもでき、引き続き貯蓄を続けやすくなるでしょう。
このように、計画的な貯蓄の始め方には、明確な金額の設定、自動積立、生活費の見直し、そして目標設定がキーとなります。これらのステップを踏むことで、無理なく資産形成を進めることができ、将来の安心感を得ることに繋がります。貯蓄を習慣化することで、いずれ大きな資産を築く土台を作ることができますので、日々の取組みを大切にしていきましょう。
資産運用の基礎知識
資産形成において、資産運用は避けて通れません。基本的な運用方法を理解することで、より効率的に資産を増やすことができます。
リスクとリターンの関係性
資産形成を考える際、リスクとリターンの関係性を理解することは非常に重要です。一般的に、リスクが高い投資はリターンも高くなる可能性があり、逆にリスクが低い投資はリターンも低く抑えられる傾向があります。この関係性を理解することで、自分に適した投資方法を見つける手助けとなるでしょう。
まず、リスクについて見ていきましょう。リスクとは、投資により発生する可能性のある損失や不確実性を指します。例えば、株式投資の場合、企業の業績が悪化することで株価が下落し、投資した金額を下回る可能性があります。これに対して、リスクを抑えた選択肢としては国債や定期預金がありますが、これらは一般的にリターンが少ないことが特徴です。
次に、リターンについて考えます。リターンは、投資によって得られる利益のことです。このリターンは資産形成の目標を達成するために不可欠な要素であり、投資家にとって魅力的な要素でもあります。たとえば、株式投資では、配当や株価上昇によって大きなリターンが期待できる一方で、リスクも伴います。
このように、リスクとリターンは表裏一体の関係にあります。具体的な例を挙げると、若い世代にとっては高リスク高リターンの商品を選ぶことが合理的な場合があります。時間があるため、リスクを取っても失敗した際に立て直す余地があるからです。反対に、リタイアを控えた世代では、リスクを抑えた投資先を選ぶことが望ましいとされます。資産を守りながら安定したリターンを確保することが、生活の質を維持する鍵となります。
さらに、リスク管理の重要性も忘れてはいけません。リスクを理解することは大切ですが、そのリスクを適切に管理することが資産形成を円滑に進めるためには不可欠です。具体的には、分散投資や適切な情報収集、そして自分のリスク許容度に応じた投資戦略を立てることが挙げられます。これらの工夫を通じて、自分自身に合った投資環境を作り出し、資産形成を効果的に進めていくことが可能になります。
このように、リスクとリターンの関係性を理解し、自分に合った投資方法を見つけることは、資産形成の成功に繋がります。自分のライフスタイルや将来の目標に合致したリスク管理を行いながら、資産形成を進めることが大切です。
初心者向け投資商品の選び方
初心者にとって、適切な投資商品を選ぶことは非常に重要なステップです。投資を始める際、まずは自分のリスク許容度や投資目的を明確にすることが大切です。自分がどれだけのリスクを受け入れられるのか、また、どのような目的で投資を行いたいのかを考えることで、選ぶべき商品が見えてきます。
まず初心者におすすめの投資商品として、インデックスファンドがあります。これは市場全体の動きを反映させるファンドで、手数料が比較的低いため、投資した資金を効率よく運用できる可能性があります。個別の株式を選ぶよりもリスクが分散されるため、初心者にとっては安心感がある選択肢です。
次に、定期預金も初心者に適した選択肢です。これは元本保証があり、リスクが非常に低いため、資産を堅実に守りながら利息を得ることができます。ただし、金利は一般に低めですので、大きなリターンを期待するのは難しいですが、リスクを避けたい方には適しています。
また、少額から始められるロボアドバイザーも注目されています。これは運用を自動化したサービスで、初心者でも手軽に投資が可能です。リスクを分散したポートフォリオを提案してくれるため、自分で調べる手間を省け、初心者でも安心して投資を進めることができます。
最後に、初心者が投資商品を選ぶ際、まずは情報収集が欠かせません。分からないことがあれば、金融機関の窓口やセミナーに参加するのも良いでしょう。また、自分が選んだ商品についてよく調べ、リスクやリターンをしっかり理解した上で投資を行うことが大切です。十分な情報をもとに選択することで、資産形成がよりスムーズに進むでしょう。
家計管理と資産形成の関係
家計管理は資産形成の土台となります。効率的な資産形成には、家計の見直しと管理が欠かせません。
月の支出を見直そう
資産形成のためには、月々の支出を見直すことが非常に重要です。無駄な支出を減らすことで、貯蓄に回せる金額を増やし、その分資産を形成するための効果的な手段となります。ここでは、支出の見直し方について具体的な方法を考えてみましょう。
まず、家計簿をつけることをお勧めします。自分の支出状況を正確に把握するためには、何にどれだけお金を使っているかを記録することが重要です。家計簿をつけることで、無意識に行っているムダ遣いや過剰な支出に気付くことができます。また、スマートフォンのアプリを活用することで手軽に管理できるため、多忙な方でも継続しやすいです。
次に、固定費の見直しを行いましょう。家賃や光熱費、保険料などの固定費は、生活において大きな割合を占めています。これらの費用を見直すことで、長期的に考えると大きな効果が得られます。たとえば、光熱費については電力会社を変更することで料金を下げられる場合があります。また、不要なサブスクリプションサービスを解約することも考えてみてください。
さらに、食費の見直しも重要です。外食やコンビニでの買い物は手軽ですが、頻繁に行うことで意外と出費がかさみます。自炊を増やすことで、食費を抑えることが可能です。週末にまとめて食材を買い、計画的にメニューを考えることで、無駄な食材を減らすとともに、経済的なメリットも享受できます。
最後に、娯楽や趣味にかける費用に注目することも欠かせません。生活を楽しむための支出は大切ですが、無理のない範囲で見直すことがポイントです。特に頻繁に利用しているサービスや活動について、コストパフォーマンスを考えることで、必要以上の出費を抑えることができるでしょう。
このように、月の支出を見直すことで、資産形成のための貯蓄に回せるお金を増やすことができます。自身の生活スタイルに合わせて見直しを行い、無理なく効率的に資産形成を進めていきましょう。小さな改善が積み重なり、大きな成果に繋がることを実感できるはずです。
必要な貯蓄額の見積もり方
資産形成を進めるためには、必要な貯蓄額の見積もりが欠かせません。具体的な目標を設定することで、どれだけの金額を貯めればよいのかを明確にし、計画的な貯蓄を支援します。ここでは、必要な貯蓄額の見積もり方について詳しく見ていきましょう。
まず、貯蓄の目的を明確にすることが大切です。たとえば、リタイア後の生活資金、子どもの教育資金、住宅購入資金など、具体的な目標によって必要な金額が異なります。各目的ごとに、どれくらいの資金が必要かを検討し、それぞれの目標に向けた金額を算出します。
次に、時間軸を考慮に入れます。目標を達成するために、どのくらいの期間で貯蓄を行いたいのかを明確にしましょう。たとえば、子どもが大学に入学するまでの期間や、自分自身がリタイアを迎えるまでの期間を見据えて、それぞれの目標に基づいた資金計画を立てることが重要です。
さらに、必要な金額に対して、毎月どれくらい貯蓄すればよいのかを計算します。たとえば、将来の教育資金として200万円が必要だとし、それを5年間で貯めたい場合、毎月約3万3千円を貯蓄する必要があります。このように、目標金額や貯蓄期間をもとに、具体的な月々の貯蓄額を算出してみましょう。
また、将来的なインフレや物価上昇も考慮することが重要です。将来必要な金額が現在の額面通りで良いのか、経済情勢に応じて調整が必要かを検討します。
こうしたステップを踏むことで、必要な貯蓄額の見積もりが現実的で具体的に行えるようになります。そして、自分の目標にしっかりと向き合い、資産形成を進めるための強固な基盤を築くことができるのです。これにより、安心感を持って将来に備えることができるでしょう。
実際の相談事例から学ぶ資産形成のコツ
実際に資産形成を行った相談事例を紹介します。同様の疑問を持つ方々にとって、参考になる情報が得られるでしょう。
30代夫婦の資産形成計画
30代の夫婦が資産形成を計画する際、将来に向けた明確なビジョンを持つことが重要です。この夫婦の場合、子どもが生まれることを見据え、教育資金の準備とリタイア後の生活資金の確保を目指しています。まずは、現在の家庭の収入状況や支出をしっかりと把握することから始めました。
月々の手取り収入は合計で40万円、おおよその支出は30万円です。この段階で、毎月の収支を見直し、貯蓄に回せる金額は約10万円と設定しました。さらに、目標を達成するために、具体的にどのような貯蓄や投資を行うか計画を立てます。
教育資金としては、子どもが大学入学までに必要な200万円を積み立てることに決めました。これを5年間で貯めるためには、毎月約3万3千円を貯蓄する必要があります。一方、リタイア後の生活資金としては、老後に向けた資産形成も意識し、残りの毎月の貯蓄を投資に回すことにしました。
投資先としては、リスクを抑えつつ成長が期待できるインデックスファンドを選びました。これにより、中長期的なリターンを見込むことができ、資産を着実に増やすことを目指します。さらに、定期的に資産運用の進捗を見直し、必要に応じて計画を修正する柔軟な姿勢を持っています。
このように、30代夫婦の資産形成計画は、家計をしっかり管理しながら、具体的な目標設定と堅実な投資戦略を組み合わせることで、将来の安心を実現するためのステップが明確に示されています。
独身会社員の資産運用相談
独身の会社員が資産運用を始める際、まずは自分の状況を整理し、明確な目標を持つことが大切です。この方は手取り月収が20万円で、将来の生活の安定を考えて資産運用を始めることを希望しています。具体的には、老後の資金に備えるため、できるだけ早く資産を増やしたいと考えています。
まず、月々の支出を見直し、貯蓄に回せる金額を算出しました。毎月の生活費が約15万円、残りの5万円を貯蓄や投資に回す計画です。この5万円を基に、何に投資するかを決める必要があります。
是非検討したいのが、少額から始められる投資信託です。これらは、初めて投資を行う方にとってリスクを分散しながら資産を増やす手段として人気があります。特にインデックスファンドは、市場全体に連動しているため、個別株に比べてリスクが抑えられます。
また、自動積立ができる商品を利用することで、毎月一定額を自動的に投資に回す方法もあります。これにより、投資を意識することなく資産を形成でき、手間を省ける点が魅力です。
さらに、ライフプランに合わせて、適宜進捗を見直すことも重要です。時間の経過とともに生活環境や収入が変化する可能性があるため、定期的に投資戦略を見直し、必要に応じて調整することが望まれます。
このように、独身会社員が資産運用を進めるためには、自分の状況に合った投資商品を選び、無理のない範囲で貯蓄や運用を行うことがポイントです。これを実践することで、将来的な安心につながる資産を築くことができるでしょう。
よくある質問で学ぶ資産形成の疑問点
資産形成に関するよくある質問を挙げ、それに対する解答を示して疑問を解消します。初めての方も安心して学べます。
資産が2倍になるまでの年数は?
資産が2倍になるまでの年数を考える際、重要なポイントは「複利効果」と「投資利回り」です。複利効果は、元本だけでなく過去の利息も次の利息の計算に加わることを指します。これにより、時間が経つにつれて投資が増えるスピードが加速します。
一般に、資産が複利で増える場合、投資利回りが一定であれば、資産が2倍になるまでの年数は「72の法則」を用いて推測できます。この法則は、72を投資利回りで割ることで、大まかな年数を求められるものです。たとえば、年利回りが6%の場合、72 ÷ 6 = 12年となります。つまり、資産を2倍にするには約12年かかる計算です。
ただし、利回りには市場の変動や経済情勢が影響するため、必ずしも予測通りの結果が得られるわけではありません。投資商品やリスク、選んだ資産運用方法によっても結果が異なるため、慎重に検討することが大切です。
このように、資産が2倍になるまでの年数を見積もることは、資産形成の計画を立てる上で非常に役立ちます。リスクを理解し、長期的な視点を持って投資を行うことで、目標を達成する確率は高まるでしょう。正しい知識を身に付けて、自分に合った資産形成を進めていきましょう。
4%ルールでの資産運用
4%ルールとは、資産運用においてリタイア後の生活費を賄うために、年間の取り崩し額を投資資産の4%以内に抑えるという考え方です。このルールは、穏やかな利回りで資産を管理するための合理的な指針とされています。
具体的には、リタイア時の資産総額が1000万円であれば、年間で40万円を生活費に充てることになります。この方法の背景には、長期的な投資による資産の成長と安全性の確保があります。過去のデータによれば、株式市場において4%の取り崩し率を維持しても、資産が30年以上持続する可能性が高いとされています。
ただし、4%ルールを実践する際には注意が必要です。市場の変動やインフレ率によって、実際の取り崩し額や資産の価値が変わるため、定期的な見直しが求められます。また、生活費の支出が大きく変動する場合や、予想外の支出が発生する場合にも、柔軟に対応できる計画を立てることが重要です。
このように、4%ルールはリタイア後の資産運用の指針として非常に有用ですが、個々の状況に応じた適切な運用を心がけることが成功のカギとなります。資産形成の段階でしっかりと計画を立て、安心して将来を迎えられるようにしましょう。
成功する資産形成のための考え方
資産形成には理論だけでなく、実際の考え方や哲学も重要です。どのように考え行動するべきか、そのヒントを紹介します。
長期的視点を持つ重要性
資産形成において長期的視点を持つことは、成功への鍵となります。短期的な利益を追求するあまり、焦って行動すると、思わぬ損失を招くことがあります。一方で、長期的視点を持つことで、投資の複利効果を最大限に享受することができます。
市場は常に変動しているため、一時的な価格変動に翻弄されることが多いですが、長期的に見るとその株式や資産の真の価値が浮かび上がってきます。歴史的に見ても、株式市場は時間が経つにつれ成長している傾向があります。
さらに、長期的な投資は心の余裕をもたらします。短期的な成果を求めるプレッシャーから解放され、冷静な判断を保つことができます。これにより、市場が困難な状況にあるときでも、適切な対応を選びやすくなるのです。将来の安定した生活を見据え、資産形成には長期的視点を大切にすることが重要です。
リスクを恐れずに挑戦する
資産形成において、リスクを恐れずに挑戦する姿勢は非常に重要です。投資には常にリスクが伴いますが、そのリスクを受け入れ適切に管理することで、将来的なリターンを得るチャンスが広がります。たとえば、高リターンが期待される株式投資や不動産投資は、リスクが高い分、大きな成長をもたらす可能性を秘めています。
もちろん、リスクを無視するのではなく、自分のリスク許容度を理解した上で挑戦することが大切です。適切な情報収集と分析を行い、自分の判断に基づいて行動することで、リスクをコントロールしやすくなります。また、失敗や損失から学び、次のステップに活かす姿勢を持つことで、投資のスキルも向上します。
このように、リスクを恐れずに挑戦することは、資産形成において新たな機会を創出し、より大きな成果を得るための確かな一歩となります。前向きな姿勢で、未来に向けた投資に臨んでいきましょう。
まとめと今後のステップ
ここまで紹介した資産形成のコツを総括し、今後のステップについて考えてみましょう。小さな一歩から着実に始めることが成功への近道です。
資産形成の総まとめ
資産形成のプロセスは、将来に向けた安心を築くために必要不可欠です。まず、明確な目標を設定し、自分の状況を把握することが重要です。それに基づいて、計画的な貯蓄を行い、無駄な支出を見直すことで、毎月の貯蓄額を確保します。また、リスクとリターンの関係を理解し、自分に合った投資商品を選ぶことで、資産を増やす機会を創出します。長期的な視点を持ちながら、リスクを恐れず挑戦する姿勢も大切です。最終的に、定期的に進捗を見直し、必要に応じて調整することで、資産形成の目標を達成することが可能になります。これらのステップを着実に実行することで、未来への安心感を得ることができるでしょう。
次のアクションプラン
次のアクションプランとしては、まず自分の資産状況を再確認することから始めましょう。現在の収入や支出、貯蓄額を見直し、資産形成の目標に向けて具体的な数値を設定します。その上で、必要な貯蓄額や投資額を計算し、月々の計画を立てていきます。
次に、投資先を選ぶ際には、リスク許容度や投資期間を考慮し、自分に合った商品をリストアップします。投資信託など、初心者でも始めやすい選択肢を検討し、少額からの投資を実践することが大切です。
さらに、定期的に進捗を見直し、必要に応じてアプローチを調整していくことも忘れずに。これにより、目標達成に向けた道筋がますます明確になります。自分の資産形成を進めるために、小さな一歩を踏み出していきましょう。
