

資産形成の基本を身につけて安心な未来を手に入れよう #資産形成 #収支 #見える化 #支出 #飲食代 #保険 #サブスクリプション #貯蓄 #医療保険 #自由診療 #管理
query_builder
2026/09/14
資産形成保険
ファイナンシャルプランナー相談投資見直し
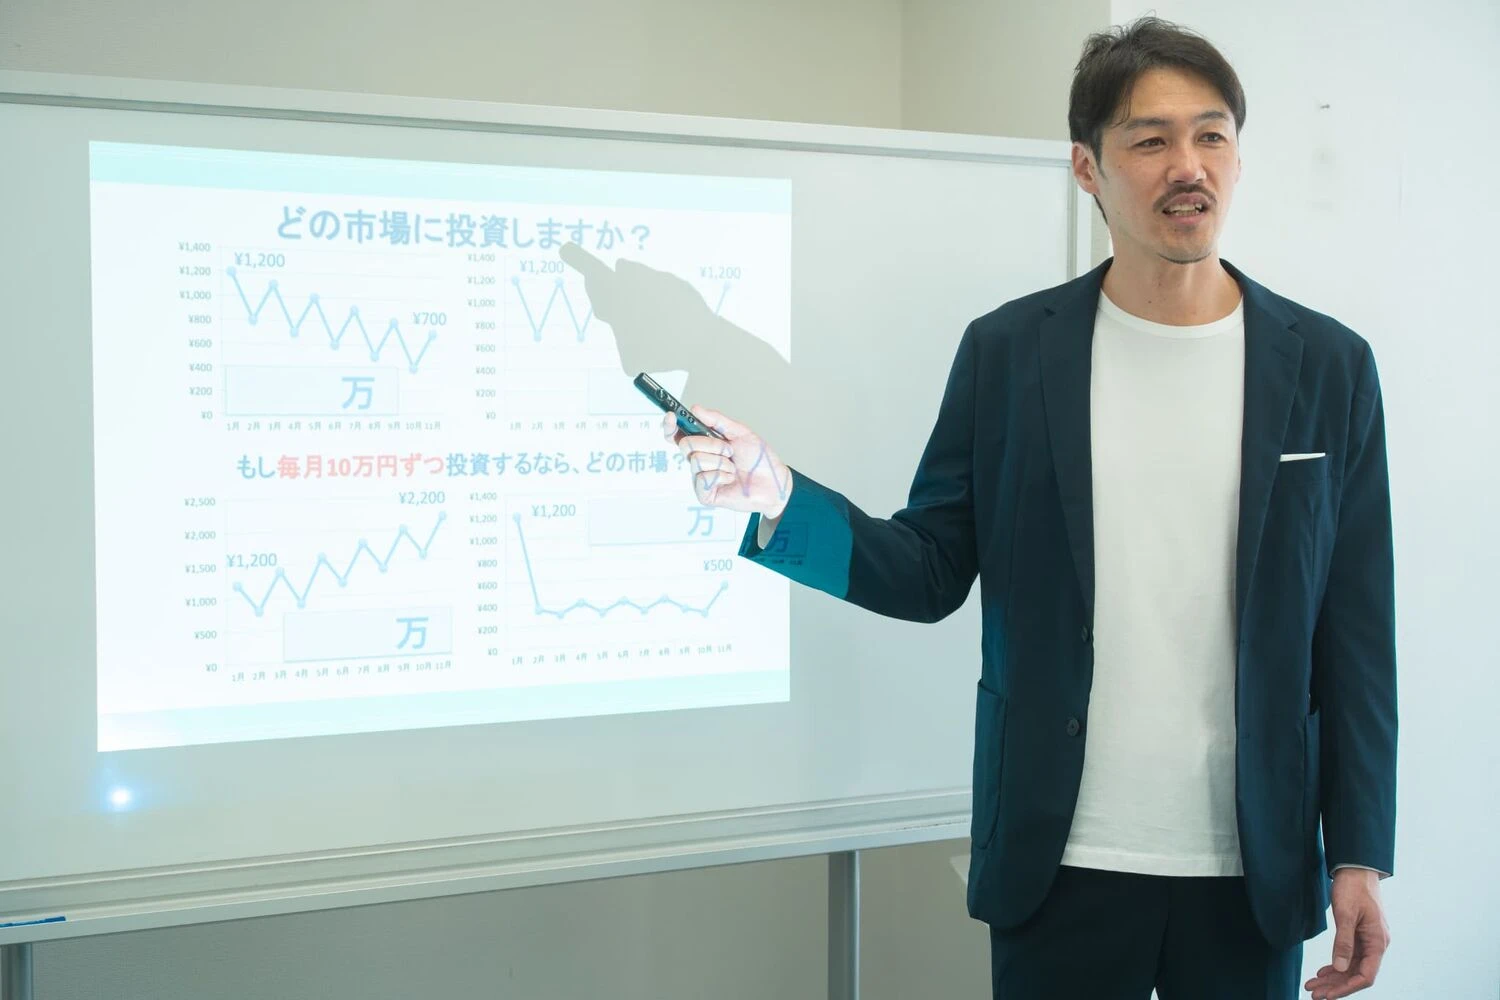
50代を迎える多くの主婦の方にとって、資産運用は大切なテーマです。狛江市での生活をしながら将来に向けた安心感を手に入れるためには、今からどのように資産運用を始めるべきか、そのポイントを詳しく解説します。投資信託や積立NISAなど具体的な手法について、初心者でもわかりやすいようにお伝えするとともに、よくあるお客様からの相談内容を交えて解説します。本記事を通じて、資産運用に興味を持つ狛江市在住の50代主婦の方々が、自信をもって第一歩を踏み出せることを目指しています。
#主婦生活 #家計管理 #資産運用 #東京都 #狛江
目次
50代主婦が資産運用を考える理由
安心できる老後のための備え
家計の見直しと資産運用
具体的な資産運用の始め方
初心者におすすめの投資信託
NISAの利点と活用法
資産運用のメリットとリスク
資産運用がもたらす安心感
知っておきたいリスクとその対策
資金計画と目標設定の重要性
現状分析から始める資金計画
目標設定で資産運用をもっと身近に
お客様からよくある相談とその解決策
資産運用に対する不安を解消するには
資産運用の計画におけるよくある落とし穴
コミュニティや仲間との情報共有の重要性
地域コミュニティを活用した情報収集
仲間との意見交換がもたらすメリット
資産運用の成功例から学ぶポイント
50代主婦による資産運用成功事例
成功事例から学ぶ心構えと習慣
資産運用を始めるための第一歩
まずはここから始める資産運用
知識を身につけ自信を持ってスタート
50代主婦が資産運用を考える理由
人生100年時代と言われる中、50代から資産運用を始めることは、決して遅すぎることはありません。家計の見直しや老後の備えを考える上で、資産運用は頼りになる選択肢です。ここでは、50代主婦が資産運用を考えるべき理由について詳しく解説します。
安心できる老後のための備え
50代の主婦にとって、老後の備えを始めることは非常に重要なテーマとなります。特に、人生100年時代と呼ばれる現代においては、長い期間の生活を考慮に入れる必要があります。定年後の生活が続く中で、年金が支給されるとはいえ、その金額だけで安心して生活できるとは限りません。実際、年金だけでは生活費を賄うのが難しいという声も多く聞かれます。このような背景から、資産運用の必要性が高まっています。
資産運用とは、自分の財産を賢く管理し、将来のために増やす取り組みのことを指します。特に50代主婦の場合、これまでの生活費だけでなく、老後の医療費や趣味、旅行などの支出も考慮しなければなりません。たとえば、毎月の収入や支出を見直し、余剰資金を貯蓄や投資に回すことで、将来に向けた安心感を得ることができるのです。
資産運用を始める際に大切なのは、自分自身のライフスタイルや家計の状況に合わせたプランを立てることです。家計の見直しを行い、必要な支出と不必要な支出を洗い出すことから始めましょう。特に、ローンや高額な生活費を見直すことで、資産運用に回せるお金の余裕が生まれることがあります。
また、資産運用にはさまざまな手段があります。例えば、NISAやiDeCo、積立保険など、初心者でも取り組みやすい方法が存在します。これらを利用することで、少額からでも効果的に資産を増やすことが期待できます。特に、積立NISAは税制上の優遇があり、将来に向けた資産形成に役立つツールとなります。
さらに、資産運用を通じて得られる安心感は、精神的な余裕にもつながります。将来に向けた準備をしているという実感は、日常生活においてもポジティブな影響を与えるでしょう。資産運用は、ただのお金を増やす手段ではなく、ライフスタイル全体を見直すきっかけともなるのです。
このように、50代主婦が安心できる老後のための備えをするなら、資産運用は避けて通れない選択肢と言えるでしょう。今からでも遅くはありませんので、ぜひ一歩を踏み出して、自分に合った資産運用に取り組んでみてください。将来の自分をより豊かにするための大切なステップとなることでしょう。
家計の見直しと資産運用
50代の主婦にとって、資産運用を考える際にはまず家計の見直しが欠かせません。生活費や支出の内訳をしっかり把握することから始めることで、資産運用に回せる資金の余裕が見えてきます。特に、家計の見直しは具体的かつ効果的な第一歩です。家計管理の見直しによって、必要な支出と不必要な支出のバランスを確認し、無駄を省くことができます。
たとえば、毎月の食費や光熱費、通信費などは見直しやすい項目となります。食費を抑えるためには、まとめ買いや計画的な献立を考えることで、無駄な出費を削減できます。また、光熱費についても、電気やガスのプランを見直すことで、年間を通じてコストを削減できる可能性があります。定期的に支出を見直し、より効率的な管理を心掛けることが大切です。
さらに、家族のライフスタイルの変化に応じて、必要な支出も変わってきます。お子様が独立した後や、生活スタイルが変わることで、これまでの支出を再評価する良い機会です。こうした変化に応じて、新たに投資や貯蓄に回せる金額を見つけることが、資産運用を行う上でとても重要な要素となります。
資産運用において心掛けたいのは、短期的な利益を追求するのではなく、長期的な視点で運用を行うことです。投資信託や積立NISAなど、比較的リスクが少ない商品を選ぶことで、少額からでも効率的に資産を増やすことが可能です。家計の見直しを行い、余剰資金を発見したら、それをこれらの資産運用手法に回していくことが理想的です。
最後に、家計の見直しと資産運用は、単なる数字のやり取りではなく、将来に向けた意識改革でもあります。未来の安心感を得るための具体的な行動を起こすことが、自分自身だけでなく家族全体を豊かにする道に繋がります。資産運用の第一歩として、まずは家計を見直し、必要な行動を実行に移してみてください。このプロセスを楽しむことで、より充実した生活が待っています。
具体的な資産運用の始め方
いざ資産運用を始めようと思っても、何から始めたら良いのか分からないという方も多いでしょう。ここでは、初心者でも始めやすい具体的な資産運用の方法についてご紹介します。
初心者におすすめの投資信託
資産運用を始めるにあたって、初心者に特におすすめしたいのが投資信託です。投資信託とは、多くの投資家から集めた資金を一つにまとめて、専門の運用会社が管理・運用する金融商品です。投資信託の魅力は、リスクを分散させながら、少額からでも投資を始められる点にあります。
まず、投資信託の最大の利点は、手軽にリスク分散が可能なことです。例えば、株式や債券など、様々な資産に分散投資を行うことができるため、特定の資産の値動きに対するリスクを軽減することができます。これにより、初心者でも安心して資産運用を進めることができるのです。
次に、投資信託は専門的な知識を持たない方でも利用しやすい仕組みです。個別株の選定や市場分析を行う必要がないため、専門家に運用を任せることができます。これは、50代主婦の方々にとって大きなメリットとなります。資金の運用に関する知識が少ないと不安になりがちですが、プロの運用に任せることで、安心して資産運用に取り組むことができます。
さらに、投資信託には多彩な商品が存在します。国内外の株式に投資するものや、債券中心のもの、特定のテーマに沿ったものなど、その選択肢は豊富です。自分のライフスタイルや目的に合わせた商品を選べる点も魅力です。たとえば、老後資金の準備を考える場合は、長期的な成長が期待できる株式型の投資信託を選ぶのも一つの手です。
投資信託の運用の流れとしては、まず証券会社や銀行の窓口、またはインターネットを通じて口座を開設し、購入したい投資信託を選ぶことから始まります。そして定期的に積み立てを行うことで、時間を味方につけながら資産を増やしていくことができます。この積立投資によって、市場の変動の影響を受けにくくすることも可能です。
総じて、投資信託は初心者の方が資産運用を始める際の非常に良い選択肢です。特に50代の主婦の方々にとって、安心感を持って資産を増やす手法として活用できるため、ぜひ検討してみることをおすすめします。自分自身の将来のために、今から少しずつ積み立てていくことが大切です。
NISAの利点と活用法
資産運用の方法として、NISAは初心者にとって非常に魅力的な選択肢となります。NISAとは、長期にわたり少額ずつ投資を行うことができ、運用益が非課税になる制度です。特に50代の主婦にとって、資産を育てる大きなサポートとなるでしょう。
まず、NISAの大きな利点の一つは、運用益が非課税である点です。通常の投資制度では、得られた利益に対して約20%の税金がかかりますが、NISAでは非課税の恩恵を受けることができます。これは、資産を増やす上でとても大きなポイントであり、長期的にはかなりの金額を節税できる可能性があります。
さらに、つみたて投資枠は少額から始められるため、資産運用の敷居が低いです。年間120万円までの積立金が対象となり、月々100,000円の投資が可能です。この価格帯は、多くの家庭で気軽に取り組める範囲と言えるでしょう。特に50代の主婦であれば、日常の家計の中で少しずつ投資を行うことができます。
次に、NISAは長期的な投資を促進する仕組みになっています。投資を続けることで、時間をかけて資産を育てることができ、短期的な市場の変動になんらかの影響を受けにくくなります。特に時間が味方になるため、50代から始めても、老後の備えとして十分な資産を築く可能性が高まります。
また、NISAは運用途中での引き出しも可能ですが、使うタイミングを考慮することが大切です。将来のための準備として、計画的に運用を継続することが、より安心感をもたらすことに繋がります。
このように、NISAは50代主婦にとって資産運用の有力な手段です。効率的に資産を育てるために、ぜひ活用してみてください。先を見据えた投資を今から始めることで、将来の安心に繋がることでしょう。
資産運用のメリットとリスク
資産運用には多くのメリットがありますが、一方でリスクについてもしっかり理解することが大切です。ここでは、資産運用のプラス面とマイナス面をバランスよく解説します。
資産運用がもたらす安心感
資産運用を行うことは、将来に対する不安を軽減し、安心感をもたらす重要な要素となります。特に50代の主婦にとって、老後の備えや生活の質を維持するためには、資産運用に取り組むことが求められるでしょう。定年後、自分自身の生活をどのように支えるかを考える中で、資産運用は大きな役割を果たします。
まず、資産運用によって得られる安心感の一つは、金銭的な余裕が生まれることです。定期的に投資を行い、将来にわたって資金を増やすことができれば、老後の生活や病気、介護が必要なときも安心して過ごすことができます。年金だけに頼ることが難しい時代において、資産運用は経済的な自立を可能にし、自信を持った生活を支える基盤となります。
さらに、資産が増えることで得られる経済的自由は、メンタルにも良い影響を与えるでしょう。将来への備えができていると感じることで、心の余裕が生まれます。この余裕は、日常の生活においても良い影響を与え、健康や人間関係にもポジティブな結果をもたらします。資産運用を通じて、心の平穏を手に入れることが期待できるのです。
また、資産運用は将来的な選択肢を広げる手段にもなります。金銭的な自由があれば、趣味や旅行など自分の人生を豊かにする活動を行いやすくなります。家族との時間を大切にしつつ、自分自身の成長にも繋がる体験をすることができるでしょう。このように、資産運用は資金を増やすだけでなく、人生全体をより豊かなものにしてくれる側面があります。
もちろん、資産運用にはリスクが伴いますが、適切な知識を身に付け、慎重に進めることで、そのリスクは管理可能です。初心者でも始めやすい投資信託を利用することで、リスクを分散しながら安心して運用を行えることも多いです。
このように、資産運用は50代主婦にとって、安心感を得るための重要な手段です。将来の自分を守るため、今から少しずつ取り組んでみることが大切です。資産運用を始めることで得られる安心感は、何物にも代えがたい貴重なものとなるでしょう。
知っておきたいリスクとその対策
資産運用には多くのメリットがありますが、一方でリスクも伴います。特に50代の主婦が資産運用を始める際には、これらのリスクをしっかり理解し、適切な対策を講じることが重要です。
まず、資産運用における一般的なリスクの一つは市場リスクです。市場リスクとは、経済や政治の状況、自然災害など、外的要因によって資産の価値が変動するリスクを指します。特に株式投資は市場の動きに敏感で、価格が大幅に下落することもしばしばあります。このリスクを軽減するために、分散投資を行うことが効果的です。複数の資産に投資することで、一つの資産が不調でも他の資産がカバーする可能性が高まります。
次に考慮すべきは流動性リスクです。流動性リスクは、必要な時に資産を現金化できないリスクを指します。特に低流動性の投資商品では、売却したいと思った時に売却できない場合があるため注意が必要です。このリスクを回避するためには、投資をする際に売買しやすい銘柄や商品を選ぶことが重要です。また、急にお金が必要になる可能性を考慮し、ある程度の現金を保持しておくことも賢明です。
さらに、投資信託などを通じた資産運用においては、運用会社やファンドマネージャーの能力に依存するリスクも存在します。投資信託のパフォーマンスが期待できない場合もあるため、信頼できる運用会社やファンドを選ぶ際には、過去の実績や運用方針をよく確認することが大切です。
これらのリスクを把握し、適切な対策を講じることは、資産運用を行う上で不可欠です。また、リスクを最小限に抑えながら、少しずつ経験を積み重ねることで、より自信を持った資産運用が可能になるでしょう。資産運用を始める前に、自分のリスク許容度をしっかりと理解し、自分に合った投資スタイルを見つけることが成功への近道となります。知識を身に付け、慎重に取り組むことで、安心感を持って資産運用を楽しんでいくことができるでしょう。
資金計画と目標設定の重要性
資産運用を成功させるためには、しっかりとした資金計画と目標設定が不可欠です。計画的に運用を進めるために、何に注意すべきかをお伝えします。
現状分析から始める資金計画
資産運用を成功させるためには、まず現状の分析を行い、それに基づいた資金計画を立てることが重要です。特に50代の主婦にとって、これからの生活を見据えた計画は欠かせません。家計の見直しや将来の目標を設定するために、まずは自分自身の現状をしっかりと把握することから始めましょう。
まず最初に行うべきは、収入と支出の明確な把握です。毎月の収入の金額を確認すると同時に、家事や生活に関わるさまざまな支出をリストアップします。日々の食費や光熱費、通信費、教育費など、固定費と変動費に分けて整理することで、どの部分で調整が可能かを見極めることができます。
次に、貯蓄や投資の状況も忘れずにチェックしましょう。現時点での貯蓄額や資産の運用先を確認し、何にどれだけの資金を割いているのかを理解することが必要です。この情報を元に、今後の資産運用にどれだけの資金を充てることができるのか具体的な目安が見えてきます。
また、現状分析の際には、自分自身や家族の将来的なニーズも考慮に入れることが重要です。老後に必要となる生活資金や、健康上の支出、地域活動への参加など、具体的な目標を設定することで資金計画が明確になります。目標を持つことで、日々の家計を管理しやすくなり、より計画的な資産運用ができるようになるでしょう。
最後に、現状を把握した上で出た結果に対して、必要な改善策を考えることが重要です。無駄な支出を削減し、余剰資金を資産運用に回すことで、将来に備える体制を整えましょう。現状分析から始まる資金計画が、より安心で豊かな未来へとつながる第一歩です。このプロセスを通じて、自己管理力を高め、自信を持って資産運用に臨むことが可能となります。
目標設定で資産運用をもっと身近に
資産運用を進める上で、目標設定は非常に重要な要素です。特に50代の主婦にとって、明確な目標を持つことは、資産運用を具体的かつ身近なものにする手助けとなります。目標を設定することで、運用の方向性が定まり、モチベーションを高めることにもつながります。
まず、目標設定を行う際は、具体的かつ現実的な数値目標を立てることが大切です。例えば、老後資金をいくら貯めたいのか、子どもの教育資金はいくら必要なのかを明確にしましょう。これにより、どの程度の資金を毎月積み立てていく必要があるかが明らかになります。収入や支出の現状を元に、無理のない範囲で目標金額を設定することがポイントです。
次に、短期的な目標と長期的な目標を分けて考えることも重要です。例えば、短期的には数年以内に旅行資金を貯めるという目標を設定し、長期的には老後の生活資金を準備することを考えます。このように、段階的に目標を設定することで、資産運用を進める際に達成感を得やすくなります。
また、定期的に目標を見直すことも大切です。特に生活環境や家族構成が変わることで、資金計画や運用目標も見直す必要が生じる場合があります。目標の見直しを行うことで、状況に応じて柔軟に資産運用を行うことができます。
最後に、目標に向かって着実に進むためには、日々の資産運用を楽しむことが大切です。経過をこまめに確認し、小さな成果を喜ぶことで、資産運用がより身近なものとなります。実際の運用を通じて、さらなる知識を得たり、経験を積むことで、自分自身の成長を感じることもできるでしょう。
このように、目標設定は資産運用をもっと身近で意味のあるものにします。是非、具体的な目標を考え、自分自身の将来に向けた運用を楽しんでください。
お客様からよくある相談とその解決策
多くの50代主婦の方々が抱える資産運用に関する疑問や不安について、実際の相談内容をもとに解決策を提案します。具体的な例を挙げながら詳しくお伝えします。
資産運用に対する不安を解消するには
資産運用を始めたいと思っていても、具体的な不安を抱える方は少なくありません。特に50代の主婦にとっては、将来の経済的な不安や、投資に対する知識不足からくる心配が大きいかもしれません。そこで、資産運用に対する不安を解消するためのポイントをいくつかご紹介します。
まず、一番大切なのは知識を身に付けることです。資産運用に関する基本的な知識を学ぶことで、不安を軽減できることが多いです。書籍やセミナー、ウェブサイトなど、多くの情報源から学ぶことができます。また、専門家のアドバイスを受けることで、より具体的な運用方法や戦略を理解しやすくなります。
次に、少額からの投資を始めることも効果的です。初めての方は、投資信託やNISAを利用して、少額から資産運用を始めることができます。これにより、大きなリスクを取らずに実際の運用を体験することができ、不安を少しずつ解消できます。
また、仲間やコミュニティと意見交換をすることも良い手段です。同じ境遇の方と情報を共有したり、経験を話し合うことで、新たな視点が得られます。資産運用を行っている他の人たちの成功や失敗談を聞くことで、自分自身の不安を和らげることができるでしょう。
最後に、資産運用は長期的な視野が必要です。短期的な市場の動きに一喜一憂せず、資産運用を続けることで、徐々に自信がついてきます。冷静に目標に向かって積み上げていくことで、将来的な安心感につながるでしょう。
このように、資産運用に対する不安を解消するためには、知識の習得や実践、仲間との情報共有が大切です。そして、一歩一歩進んでいくことで、自信を持って資産運用に臨むことができるでしょう。
資産運用の計画におけるよくある落とし穴
資産運用を進める際、計画の中でよくある落とし穴を理解しておくことが重要です。特に50代の主婦にとっては、慎重に計画を立てることが求められますが、せっかくの努力が無駄になってしまう可能性もあります。
まず一つ目の落とし穴は、目標設定の不明確さです。具体的な目標がないまま資産運用を始めてしまうと、進捗を評価する基準がなくなり、やる気が失われることがあります。ですので、具体的な金額や期間を設定して、目標を明確にしておくことが重要です。
次に、分散投資の不足も見逃せません。一つの資産だけに集中して投資することは、大きなリスクを伴います。複数の資産に分散することで、特定の市場の変動に影響されにくくなるため、しっかりとした分散投資を心がけた方が良いでしょう。
また、情報収集の過不足も落とし穴となります。資産運用に関する情報を常にアップデートし、周囲の変化や新たな投資機会を見逃さないことが必要です。反対に、情報に振り回され過ぎると、自分の判断を失ってしまうこともあります。信頼できる情報源を見極め、必要な情報を選別することが大事です。
最後に、計画の見直しを怠ることも注意が必要です。ライフスタイルや家族状況が変化した際に、資産運用の計画もそれに応じて見直す必要があります。定期的に自分の計画を評価し、必要に応じて修正を加えることが、長期的な成功につながります。
これらの落とし穴を理解し、計画的に資産運用を進めていくことで、より安心した未来を築くことができるでしょう。
コミュニティや仲間との情報共有の重要性
資産運用は、個人で行うだけでなく、周りとの情報共有が非常に重要です。同じ境遇の仲間と意見交換をすることで、より良い運用効果が期待できます。
地域コミュニティを活用した情報収集
資産運用を始める際には、地域コミュニティを活用することが非常に効果的です。特に50代の主婦にとって、同じ境遇の方々と情報交換することで得られる知識や経験は、資産運用を円滑に進める大きな助けとなります。
地域のセミナーや勉強会に参加することで、専門家や他の主婦たちから直接学ぶことができます。これらの場では、資産運用の基本から最新のトレンド、具体的な投資商品の情報まで幅広い知識を得ることが可能です。他の参加者との意見交換によって、自分では気づかなかった視点やアイデアを得ることもできます。
また、地域のSNSグループや掲示板を利用するのも良い方法です。気軽に情報を共有したり、質問をすることができるため、いつでも他の人の経験やアドバイスにアクセスできます。特に、同じ地域に住む人たちのフィードバックは、実際の生活環境や市場の状況を反映しているため、非常に参考になります。
さらに、地域の商工会や金融機関が主催するイベントにも参加することで、専門家とのネットワークを作るチャンスが広がります。信用できる情報源を持つことは、資産運用において心強い支えとなるでしょう。
このように、地域コミュニティを積極的に活用することで、資産運用に関する豊富な情報を得ることができ、自信を持って運用を進めることができるのです。お住まいの地域での活動を通じて、一緒に学び合う仲間を増やしていくことが、資産運用をより身近なものにしてくれるでしょう。
仲間との意見交換がもたらすメリット
仲間との意見交換は、資産運用をより充実させる大きなメリットがあります。同じ目的を持つ人たちと情報を共有することで、多様な視点やアプローチを学ぶ機会が増えます。特に50代の主婦にとって、他の人の体験や成功談、失敗談を聞くことは非常に参考になります。
実際に資産運用を行っている仲間と意見を交わすことで、自分自身の考えや戦略を見直すきっかけになります。他の人の意見を聞くことで新たなアイデアが生まれ、自分に合った運用方法を模索する手助けとなります。また、仲間の存在は心強いサポートネットワークとなり、資産運用に対する不安を軽減してくれるでしょう。
さらに、定期的な意見交換はモチベーションを維持するためにも重要です。他の仲間と進捗を報告し合うことで、成長を実感し、前向きに資産運用を続けやすくなります。このように、仲間との意見交換は、資産運用の成功に向けて欠かせない要素となります。
資産運用の成功例から学ぶポイント
他の人がどのように資産運用を成功させたのかを知ることで、自分にとってのベストな方法が見つかるかもしれません。成功のポイントを学びましょう。
50代主婦による資産運用成功事例
50代の主婦が資産運用に成功した事例は、今後の運用を考える上で非常に参考になります。一例として、ある主婦は子育てが一段落したタイミングで資産運用を始めることにしました。彼女はまず、家計の見直しを行い、毎月の余剰資金を積み立てることからスタートしました。
具体的には、NISAのつみたて投資枠を活用することで、リスクを分散しながら運用を行いました。月々の少額から始めたため、安心して続けることができたのです。さらに、地域の勉強会に参加し、仲間と意見交換をすることで、知識を深めていきました。
その結果、数年後には自分の思った以上に資産が増え、余裕を持った老後の生活を描けるようになりました。この成功事例は、資産運用が身近で実現可能なものであることを示しています。彼女のように、計画的に運用を進めることで、同じような成功を収めることができるのです。
成功事例から学ぶ心構えと習慣
資産運用に成功した主婦の事例から学べる心構えと習慣は、非常に大切です。まず第一に、長期的な視点を持つことが挙げられます。彼女は短期的な利益を追求せず、着実に資産を増やすことを重視しました。この考え方は、資産運用において冷静さを保つ助けになります。
次に、情報収集と学び続ける姿勢も重要です。彼女は地域の勉強会やセミナーに参加し、常に新しい知識を得るよう努力しました。これにより、変化する市場や投資商品の選択肢に柔軟に対応できるようになりました。
さらに、計画的な資産運用を習慣化することで、日常生活の中で自然に投資を続けることができました。このような心構えと習慣が、彼女の成功につながったのです。資産運用を考える際、これらのポイントに意識を向けることが、より良い結果を生むことでしょう。
資産運用を始めるための第一歩
資産運用を実際に始めるためには、どのようなステップを踏めば良いのかを解説します。一歩踏み出すために必要な考え方や行動をお届けします。
まずはここから始める資産運用
資産運用を始めたいと考える50代の主婦にとって、まずは少額からのスタートが理想です。最初の一歩として、投資信託やNISAを利用することをおすすめします。これらは、少額から始められ、リスクを分散しやすい金融商品です。
まずは、信頼できる金融機関で口座を開設し、自分のリスク許容度に合った商品を選びましょう。月々の積立額を事前に設定し、無理のない範囲から始めることが大切です。記録をつけることで、運用状況を把握しやすくなります。少しずつ資産を増やし、経済について学ぶことも重要です。
このように、まずは手軽な方法から資産運用をスタートさせることで、自信を持って次のステップに進むことができるでしょう。資産運用は長期的なプロセスであり、継続することでより良い成果を得ることが可能になります。
知識を身につけ自信を持ってスタート
資産運用を成功させるためには、知識を身につけることが非常に重要です。特に50代の主婦にとって、投資に関する基本的な知識を理解することで、自信を持って資産運用を進めることができます。
まずは、書籍やウェブサイトで資産運用の基礎を学びましょう。用語や考え方を理解することで、不安が和らぎます。また、地域のセミナーや勉強会に参加することで、専門家の意見を直接聞くことができ、より実践的な知識を得ることができます。
さらに、同じ目標を持つ仲間との交流も役立ちます。他の人の経験や成功談を聞くことで、新たな目標設定や運用方法を見つける手助けとなります。これにより、資産運用への理解が深まり、自信を持ってスタート切ることができるのです。
この知識と自信を元に、資産運用を楽しみながら進めていくことが、将来の安心につながります。
